
Codelco pasó de representar cerca de un tercio de la producción de cobre del país en 2010-2011 a poco más de un cuarto en 2023-2025, una caída de casi 9 puntos porcentuales en 15 años, mientras la minería privada ganó terreno. Codelco invirtió en los últimos ocho años 32 mil millones de dólares y la producción bajó de 1,7 millones de toneladas a 1,3 millones.
Esto resulta de una gestión que ha estado a cargo, con pocas excepciones, de gerencias y directorios que no creen en las empresas públicas y que a lo más favorecen expansiones en base a asociaciones con privados, las que son fácilmente reversibles y privatizables. Los directivos no han estado a la altura del rol que la sociedad chilena le ha asignado a Codelco desde la nacionalización de 1971, mientras el sistema político le otorgó, en nombre de la eficiencia, una mayor autonomía sin control suficiente que ha agravado sus problemas. La ley define desde 2009 un directorio “profesional”, sin la presencia de los ministros de Minería y Hacienda ni del representante de las Fuerzas Armadas, de nueve integrantes: tres directores nombrados directamente por el Presidente de la República, otros elegidos a partir de una quina seleccionada por el Consejo de la Alta Dirección Pública, y representantes de los trabajadores, e hizo aplicables a la empresa las normas de la Ley de Sociedades Anónimas.
Para los gestores de Codelco desde 2017, las bajas de producción serían atribuibles a gajes del oficio, dado que los «proyectos estructurales» destinados a aumentar la producción a un alto costo enfrentaron problemas imprevistos, lo que sería el caso de toda operación de esta envergadura.
En realidad, Codelco está pagando el precio de años de una falta de inversiones bien concebidas y adecuadamente gestionadas.
Es cierto que la minería en su conjunto ha tenido mermas de producción: cayó 1,6% en 2025 respecto al año anterior, situándose un 7,6% por debajo del máximo de 2018, y en los primeros nueve meses de 2026 acumula una nueva caída de 8,5%. La minería privada enfrenta también problemas, incluyendo la baja de la ley del mineral y las mayores inversiones necesarias para extraer la misma cantidad de cobre. Pero la operación privada más grande, Escondida, aumentó su producción un 5,3% en 2025, hasta 1,35 millones de toneladas, y superó por primera vez a todas las divisiones de Codelco juntas. No ocurrió lo mismo con Collahuasi (-27%) y Los Pelambres (-8%), que retrocedieron. Aun así, las tres mineras privadas suman una producción de 2,06 millones de toneladas, muy por encima de la de Codelco. Ha habido, además, un giro estructural: los concentrados superan a refinados y blíster desde 2019 y en 2025 los casi duplican, lo que refleja que Chile exporta cada vez más mineral sin fundir/refinar en el país.
En el año 2011 se alcanzó el máximo de producción estatal de cobre en Chile, con 1,75 millones de toneladas métricas de producción divisional de Codelco (sin considerar sus pertenencias en El Abra y Los Bronces). Bajo la segunda administración de Sebastián Piñera, se registraron retrocesos en 2018 y 2019, un pequeño aumento en 2020 y un estancamiento en 2021. Bajo la administración Boric, se produjeron caídas tanto en 2022 (-10,7%) como en 2023 (-8,4%), seguidas de alzas mínimas en 2024 (+0,3%) y 2025 (+0,5%). Entre tanto, la producción de cobre en Chile se ha estancado y ha ido perdiendo importancia global: en 2025 representó solo el 23% de la producción mundial de mina, a comparar con el 32% de 2013. Y en su seno Codelco ha perdido peso. En 1978, su producción representaba el 84% del total nacional, el máximo nivel histórico, mientras ya en 1990 había bajado al 75%. En 2023 llegó al 27% y en 2024 tocó su peor registro, con 26,2%, para quedar en 26,6% en 2025.
Esta situación requiere no de una privatización sino de un cambio en una empresa que llegó a creer que se puede mandar sola sin control de nadie, con sueldos desproporcionados de unos ejecutivos que, en vista de los resultados, no parecen ser demasiado competentes como para justificarlos. El patrimonio de todos los chilenos y chilenas debe cuidarse, pues producciones más bajas -y desde luego privatizaciones- son menos hospitales, escuelas, universidades, viviendas y equipamientos urbanos y menos infraestructuras sostenibles. Se requiere de una fiscalización democrática mucho más activa de la gestión de su tecno-burocracia y un mejor sistema de selección de directivos y ejecutivos, junto a incentivos más vinculados al servicio al país antes que a retribuciones basadas en resultados de corto plazo, que pueden llevar hasta a falsear la producción.
Y también de una retención parcial de utilidades como el resto de las empresas del sector. Un avance en ese sentido fue la política del ministro de Hacienda de Gabriel Boric, Mario Marcel, quien diagnosticó que la política de 100% de transferencia de utilidades al Fisco afectó las finanzas de la compañía, la que debió endeudarse incluso en los ciclos de precios altos del cobre. Marcel autorizó a Codelco a retener 30% de las utilidades hasta 2024 y a retener el 100% de sus utilidades de 2025.
Codelco enfrenta ahora un riesgo de privatización bajo el gobierno de Kast, que se ha agravado luego de sospecharse cifras de producción infladas que aumentaron los premios salariales. El alza de producción de 2025 se concentró en diciembre, cuando la compañía reportó 172.300 toneladas, muy por encima del promedio mensual de 105.600 toneladas entre enero y noviembre. Unas 27.000 toneladas de 2025 serían ficticias, y luego otras 42.100 toneladas en 2024 y 2025. Esas cantidades son mucho mayores que el aumento informado de 6.000 toneladas.
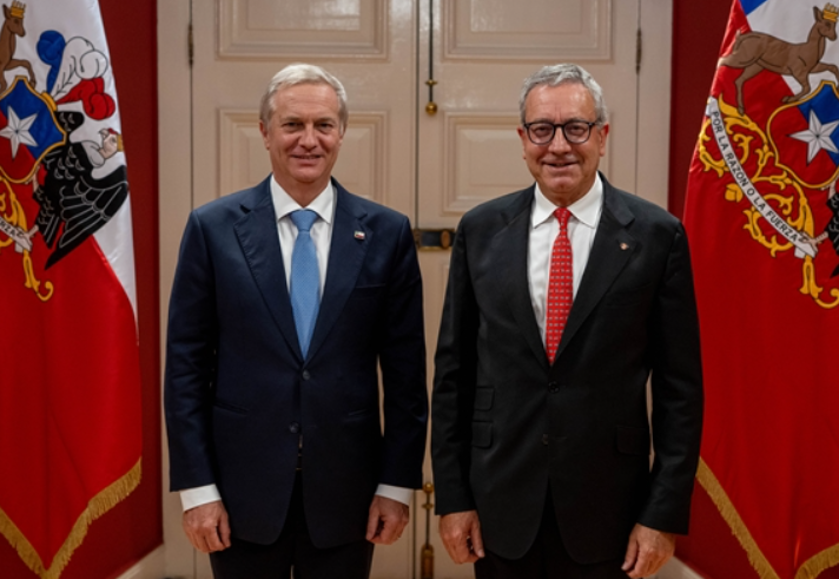
El presidente del directorio de Codelco, Bernardo Fontaine, anunció en julio que se iba a postergar buena parte del plan de inversiones por US$ 34.000 millones ya que “no hay ninguna posibilidad” de ejecutarlos “dada la situación financiera”. Afirma que “esto era como ir a Fantasilandia”, en un lenguaje bastante poco a la altura de una autoridad pública.
Fontaine sostiene que Codelco sólo será capaz de financiar del orden de los US$ 2.000 millones al año o US$ 10.000 millones en un periodo de cinco años. Comenta que la deuda de Codelco (US$ 25.000 millones) es cuatro veces la que tiene cualquier otra gran empresa del rubro, una afirmación bastante imprecisa. Su postura es que no se debe seguir emitiendo más deuda porque, aunque la empresa generó US$ 7.000 millones para el Estado, “al mismo tiempo se endeudó en US$ 8.700 millones en el período anterior de gobierno”. Fontaine acusa que en los últimos cuatro años cayeron los flujos de caja pese a los altos precios que alcanzó el cobre, que subieron los costos y bajó la producción. “Los costos y gastos de Codelco crecieron 43% durante los últimos cuatro años, y por tonelada, hasta 80%. Entonces, obviamente es una compañía que tiene resultados muy lejos de lo que debería tener y requiere entonces un cambio estructural”.
Es bastante insólito sostener que un cambio estructural necesario consiste en simplemente suspender las inversiones, lo que evidentemente hará caer la rentabilidad futura de la empresa estatal de cobre. El economista, que asumió el cargo en mayo pasado tras ser nombrado por Kast, insiste en que casi ninguno de los proyectos estructurales de Codelco ha rentado y que ha habido una “inversión de US$ 18.000 millones en los cuatro años anteriores, y más o menos US$ 12.000 millones en los cuatro años anteriores a esos cuatro. O sea, en ocho años ha invertido US$ 30.000 millones y la producción cae y cae. Entonces, ¿qué demuestra eso?”
El alto volumen de inversión en los años recientes con pocos resultados se vincula a una deficiente gestión empresarial y técnica y también a que Codelco había retrasado inversiones previas indispensables para su desarrollo, con el telón de fondo del agotamiento tendencial de muchos de los yacimientos de cobre en Chile y de un aumento general de los costos de extracción por unidad de cobre fino producido.
La pregunta central es: ¿debe renunciar Codelco a su desarrollo futuro? La respuesta es un rotundo no: la demanda de cobre pasará de 28 millones de toneladas en 2025 a 42 millones de toneladas en 2040, según S&P Global. El informe advierte que, sin expansiones relevantes de capacidad minera ni mejoras sustantivas en el reciclaje, la brecha entre oferta y demanda podría alcanzar 10 millones de toneladas anuales hacia 2040 (cerca de un cuarto de la demanda proyectada). El crecimiento más significativo en la demanda de cobre se sigue esperando en India y en la Asociación de Naciones del Sudeste Asiático (ASEAN) por el auge en las industrias manufacturera y de construcción, además del nuevo motor que representa el auge de los centros de datos de inteligencia artificial, además de la electromovilidad y las redes de energía renovable. El promedio de precio del cobre de este año va en US$ 6,15 la libra, casi 40% más que en 2025. Los pronósticos publicados desde agosto, incluidos los del Banco Mundial, Cochilco, Goldman Sachs y J.P. Morgan, apuntan a un promedio de entre US$ 13.000 y US$ 15.400 por tonelada en 2027, unos US$ 5,90–7,00 la libra.
No obstante, resulta cada vez más evidente que el gobierno de Kast busca paralizar las inversiones necesarias en Codelco en el marco de una estrategia de privatización. Bernardo Fontaine señala que Codelco se mantendrá como una empresa 100% estatal, pero el anuncio de reducción de inversiones la pondrá en una situación de menor rentabilidad de largo plazo para justificar su venta total o parcial.
Recientemente, el ministro de Hacienda Jorge Quiroz ha expresado sus planes privatizadores de la principal empresa de Chile sin medias tintas: Codelco “necesitará capital privado a más largo plazo, más allá de las asociaciones de exploración por proyecto que ya utiliza. A más largo plazo, quizás tengamos que pensar en inversión de capital privado en la propia Codelco”. Explicó que “cualquier medida de ese tipo mantendría el control estatal y no forma parte de los planes inmediatos del gobierno. Primero que nada tenemos que poner la casa en orden”. Insistió en el plan de “vender algunos activos no estratégicos para concentrarse en su negocio principal” y alentó a que se produzcan inversiones desde Estados Unidos.
Efectivamente, la empresa estatal está evaluando la venta de activos, pues según Fontaine tiene “importantes participaciones” y “buenos negocios”, los cuales serán analizados para una posible enajenación: “cualquier empresa que tiene una situación en que no puede seguir creciendo la deuda y tiene que invertir y no tiene flujo de cajas mejores, bueno, tiene que vender activos y asociarse con terceros”. Abrir una parte de la empresa a la bolsa ha sido reflotado por los interesados en tomar los negocios de Codelco, aunque Fontaine dijo “es una discusión que el país tiene que tener, digamos, pero eso es una discusión país que excede el mandato y las facultades de este directorio y de este presidente”.
Lo que se puede conjeturar con bastante certeza es que el gobierno de Kast está en esta etapa creando las condiciones para facilitar el antiguo anhelo de la derecha en Chile: terminar con la nacionalización del cobre de 1971.
