
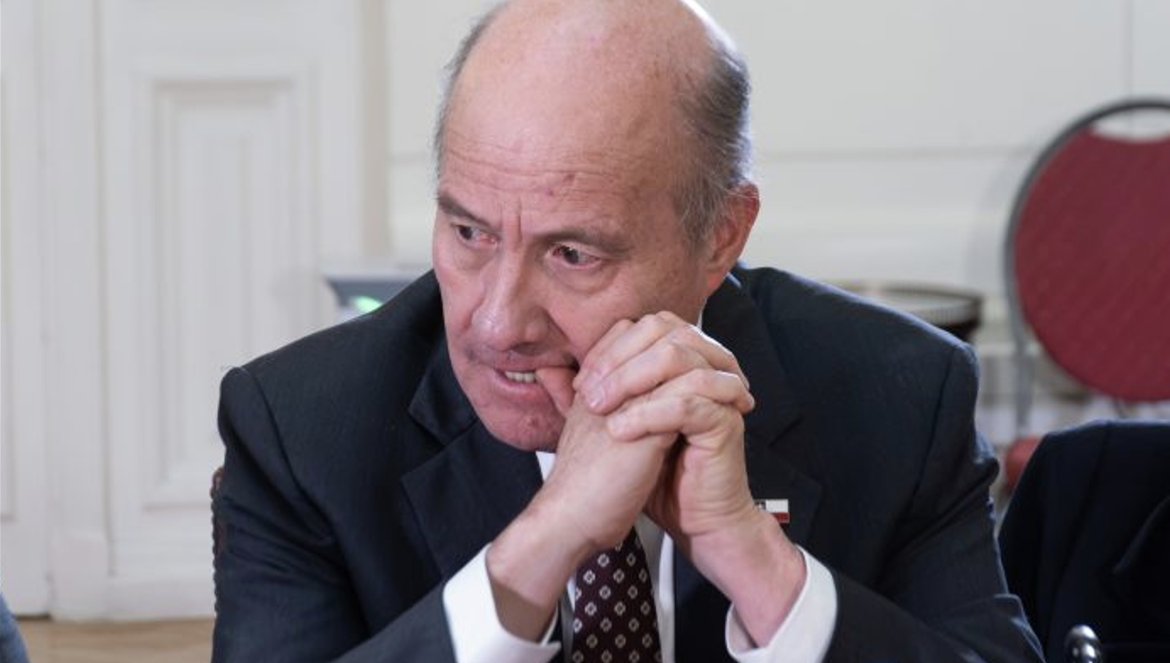
“No tengo miedo de equivocarme por ambicioso” fue lo que afirmó el ministro Quiroz en la ENADE, la mañana del miércoles 28 de octubre ante más de mil personas del mundo empresarial, académico y de gobierno. Y recibió aplausos luego de exponer una visión optimista sobre el futuro de la economía, y culpar del estancamiento a los mayores impuestos, la incertidumbre tributaria, la proliferación de permisos y los déficits fiscales. Llamó a volver a celebrar la innovación y la creación de empresas y expuso una hoja de ruta basada en tres ejes:” facilitación regulatoria, competitividad tributaria y consolidación fiscal”. (La Segunda 28.10.26)
Respecto de este último eje, proyectó que “la inversión pública crecerá 23% en el cuarto trimestre, y hasta 40% en el primer semestre del año próximo”. Aseguró que “se ejecutará el 100% del presupuesto del MOP, y que el próximo año será de reactivación con énfasis en obras públicas y vivienda.”
El problema es que esos incrementos de la inversión pública que él señala no refieren a una base conocida. Si la base fuese el cuarto trimestre del año anterior, el 23 % de incremento no alcanza para ejecutar el 100 % del presupuesto; y si la base de comparación es el trimestre anterior, la subejecución es aún mayor. Por lo tanto, tales proyecciones no son más que declaraciones ampulosas dirigidas a obtener aplausos de una audiencia condescendiente.
Revisemos nuevamente las metas del plan septiembre de impulso al crecimiento y el empleo que le dan sustento al entusiasmo del ministro:
Impulso a la inversión pública en cuarto trimestre de 2026
- El MOP tendría que completar en el último trimestre del año los $3,1 billones del presupuesto anual. Esto implica que la ejecución entre octubre y diciembre debería ser $1,4 billones;
- El Ministerio de Vivienda debe completar $460 mil millones del presupuesto anual. Esto implica que entre octubre y diciembre se ejecuten $290 mil millones;
- También habrá una “inyección fiscal adicional por $800 mil millones para nuevas obras de rápida ejecución y que suman $155 mil millones en el cuarto trimestre. Estos recursos se dividen en $90 mil millones para que lo ejecute la SUBDERE. Otros $65 mil para la reconstrucción del norte del país. $11 mil millones para Vivienda y $635 mil millones para ejecución del MOP y Vivienda en 2027;
Este cocktail de cifras incluye recursos del presupuesto 2027, que en el momento del anuncio ni siquiera se había ingresado el proyecto de ley de ppto para el próximo año, pero en lo concreto, se trata de que en este año los ministerios y servicios ejecuten el prepuesto que estaba aprobado para este año con algunos recortes. En eso consiste el impulso. Hacemos votos para que, por el bien de Chile, los deseos del ambicioso ministro se cumplan a cabalidad. Aunque se prevé muy difícil de cumplir en tres meses, considerando que normalmente en el último trimestre se ejecuta menos del 37% y aún falta identificar un 10 % de los proyectos de inversión.
En primer lugar, veamos la factibilidad de los anuncios efectuados en la ENADE respecto de la ejecución de la inversión pública en este cuarto trimestre:
Al revisar el avance de la ejecución al 30 de septiembre se tienen los siguientes indicadores:
- La variación real de la ejecución acumulada al tercer trimestre en la inversión pública total (todos los ministerios) es de -22,3% comparado con igual periodo del año anterior, y el mismo indicador para las transferencias de capital es de -4,4%.
- El avance de la ejecución al mes de septiembre, es decir, el porcentaje ejecutado de los recursos contemplados en la ley inicial es de 50,3% en inversión, y de 60,8% en transferencias de capital, frente a un 56,3% y 63,2% respectivamente en el año 2025.
Lo anterior significa que el ambicioso ministro espera o desea que más del 40% de la inversión se ejecute en tres meses. Es probable que en transferencias de capital se logre avances por cuanto las cifras relevantes las sostiene el Minvu mediante el pago de subsidios que le permiten, principalmente, recuperar recursos de empresas que ejecutaron sus obras con préstamos/anticipos.
No se ve el impulso anunciado con tanto entusiasmo por el ministro, especialmente en el caso del MOP, puesto que del total de su ppto de inversión de $ 3,1 billones solo han ejecutado $ 1,8 billones a septiembre, faltando por ejecutar el 43%. La pregunta para el biministro De Grange es cuanto de esos recursos que falta por ejecutar será capaz de incorporar a generar actividad en la economía en los tres próximos meses o solo veremos magia contable para aparecer ejecutando una proporción más cercana a la ambición de su colega de Hacienda.
Tal vez, lo más razonable sería preparar al ministerio ( a todos en realidad ) para lograr ejecutar en forma oportuna y ojalá anticipada el presupuesto de inversiones en 2027, eso sí, cumpliendo todos los procedimientos y exigencias que establece el sistema nacional de inversiones, que constituyen un orgullo institucional para nuestro país en el contexto latam y ocde, y no eliminar requisitos en función de facilitar los inicios de obras y bajar la calidad a los proyectos para solo cumplir metas. Creemos que si ésto sucede sería una perdida reputacional de magnitud irrecuperable.
Conclusión: además de ambicioso, el ministro es de una audacia sin límites, porque si se equivoca los costos no los paga con su patrimonio, sino que con el de todos los chilenos. A este respecto, es conveniente recordar la célebre frase de un ex director del Servicio de Impuestos Internos: “las personas pasan, pero las c……. quedan “
En adición a lo anterior, nos proponemos revisitar algunas afirmaciones anteriores del ministro respecto de la situación fiscal al momento de asumir su cargo a la luz de la información fiscal que se van conociendo a medida que avanza la ejecución del gasto público del año 2026.
En el informe especial incluido en la publicación de LNM del jueves 22 de octubre, se analizaron las siguientes falacias
- Presupuesto mal formulado; pues bien, podemos agregar a los argumentos que demostraban la falacia del ministro Quiroz, que el balance efectivo al tercer trimestre fue de -0,9% PIB, y que este ministro de hacienda proyectó en el IFP 3T para el 2026 llegar a -1,8% PIB. ¿Cuál fue la estimación del ministro Grau para 2026?: -1,8% PIB.
- Sobrestimación de Ingresos; la buena noticia para el ministro Quiroz es que la ejecución de ingresos efectiva al tercer trimestre registra un incremento de 7,6%, superior a la estimada para el año en el IFP3T de 7,1%. ¿Cuál fue la última estimación del ministro Grau en el gobierno anterior?: 6,1%
- Deuda no declarada; el ministro llegó a denunciar el ocultamiento de diez mil millones de dólares en la deuda al año 2030. Pero, con posterioridad a este episodio, el ministro Quiroz consiguió que el Congreso le aprobara un endeudamiento adicional de aproximadamente US$ 7.300 millones, para hacer frente a problemas de caja. Se olvidó de la escandalosa denuncia mediática, pero con su ambición y audacia llevó el nivel de deuda al límite establecido como nivel prudente: a solo 3 décimas del 45%. ¿Quién explica esta irresponsabilidad, en circunstancias que se observa un sobrecumplimiento fiscal?
Finalmente debemos hacer presente una “pequeña desprolijidad” en la formulación del presupuesto para 2027: existe una diferencia no despreciable en la estimación de ingresos que consignan en sus propios documentos y que se han publicitado ampliamente, y que incluso el CFA no detectó en su análisis.
- Al comparar los ingresos del EOGCP publicado en el IFP del tercer trimestre con los ingresos sobre la línea del artículo 1° del Proyecto de Presupuestos 2027, se detecta un error que sobreestima los ingresos en el informe.
- El artículo 1° del Proyecto de Presupuestos para 2027 resume los presupuestos de ingresos y gastos de todos los organismos incluidos en el proyecto de ley. Estas cifras totales tienen validez legal, es lo que se discute y se aprueba en el Congreso.
- A partir de este resumen se construye el Estado de Operaciones del Gobierno Central Presupuestario (EOGCP). Para ello, los subtítulos se reclasifican en operaciones sobre la línea y bajo la línea, utilizando las cifras de la columna «Total», que ya descuentan las transferencias consolidables.
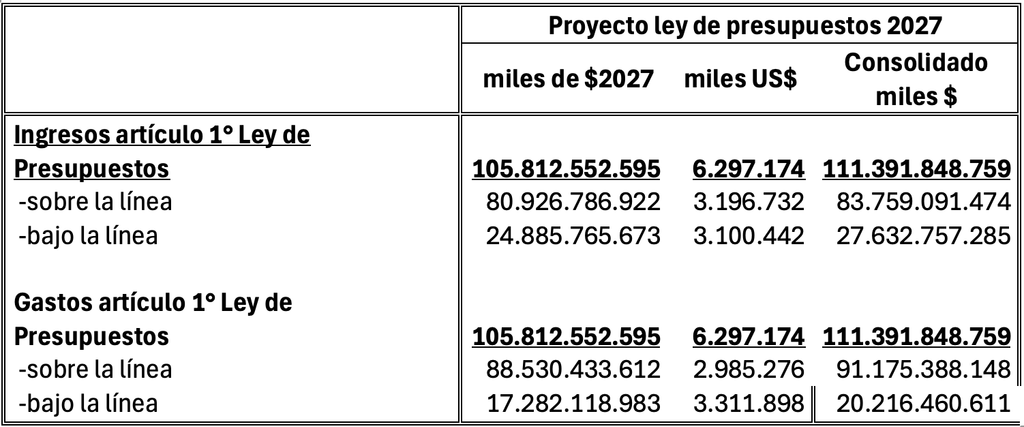
- El Estado de Operaciones que se presenta a continuación distingue las operaciones sobre la línea y bajo la línea, consistentes con los totales de ingresos y gastos del artículo 1°. Los ingresos y gastos sobre la línea determinan el déficit presupuestario efectivo.
- El cuadro presenta tres columnas: el EOGCP del presupuesto en moneda nacional, el correspondiente al presupuesto en moneda extranjera y última que es el EOGCP del presupuesto consolidado de ambas monedas. Para la consolidación se utiliza el tipo de cambio de $886 por dólar, valor incluido en los supuestos del IFP del tercer trimestre.
Estado de Operaciones del Gobierno Central Presupuestario
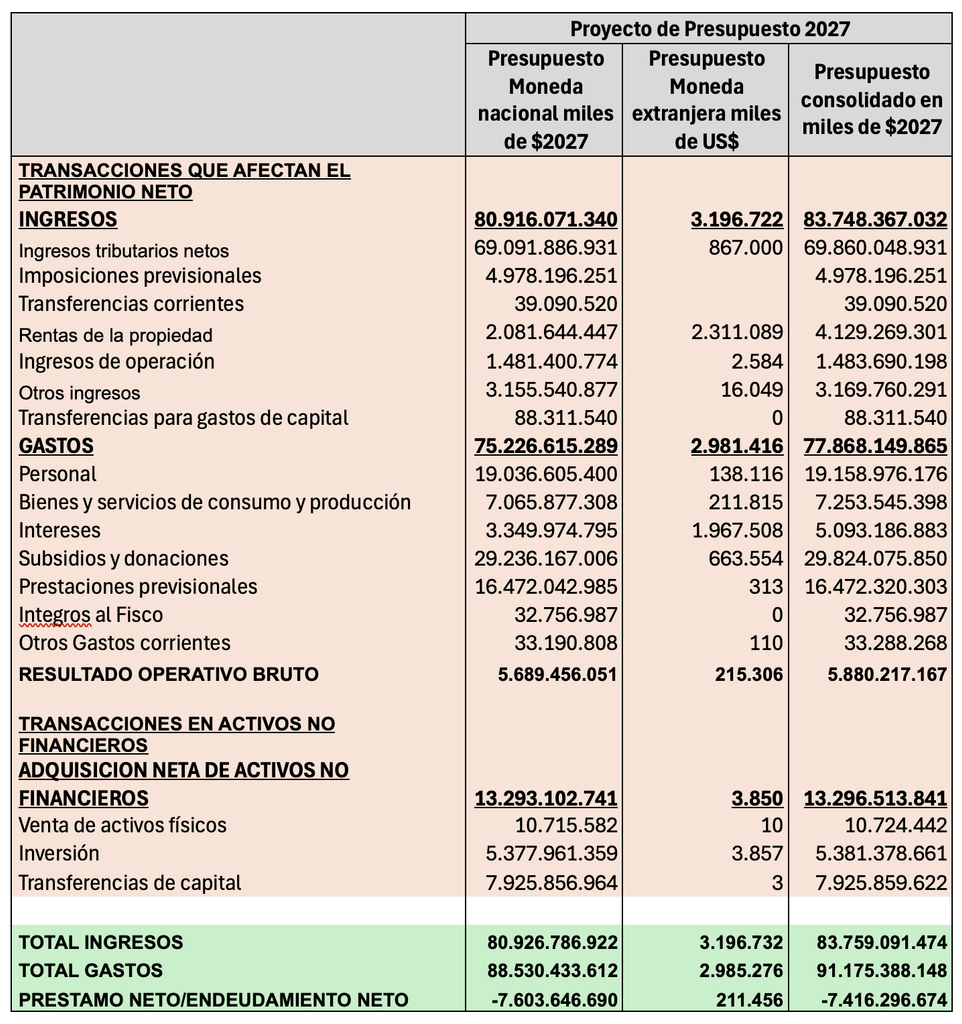
A continuación, mostraremos el mismo EOGCP que se incluye en el EFP3T, para lo cual se copia el siguiente cuadro textual que incluye análisis de financiamiento:
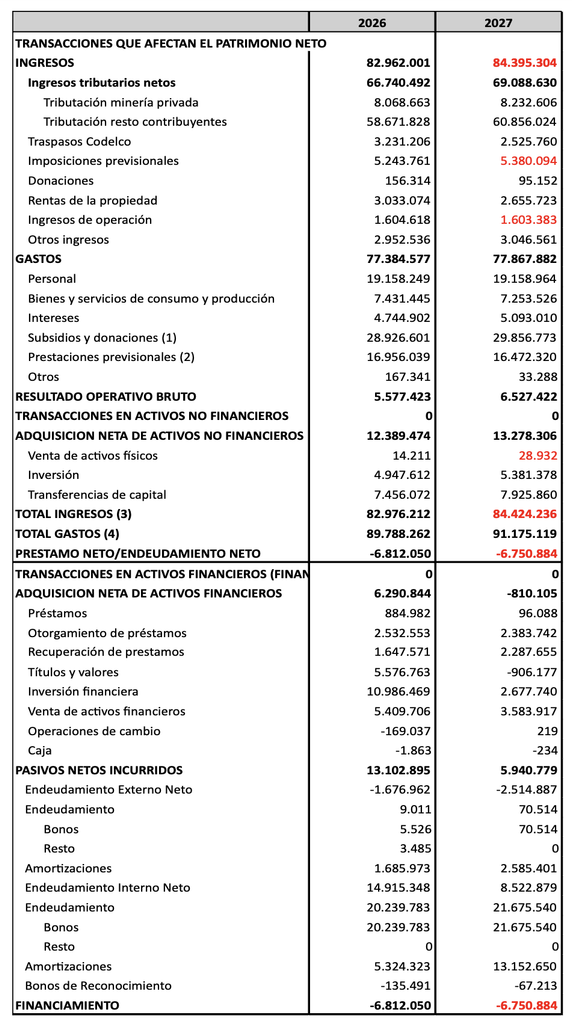
Como se ha señalado, de la comparación de los ingresos del EOGCP publicado en el IFP del tercer trimestre con los ingresos sobre la línea del artículo 1° del Proyecto de Presupuestos 2027, el análisis identifica un error que sobreestima los ingresos del informe en $665.413 millones.
La corrección de estos errores modifica los indicadores de déficit de la siguiente manera:
- Déficit efectivo: pasa de -1,75% a -1,93% del PIB.
- Déficit estructural: pasa de -1,8% a -2,0% del PIB
En síntesis, el error de aumentar discrecionalmente los ingresos publicados en el IFP del tercer trimestre de 2026 respecto al artículo 1° del proyecto afecta a todos los cuadros del informe que incorporan esas cifras. El análisis estima, además, que el error también afecta a los ingresos proyectados para 2028-2030.
Por ello, es necesario corregir el IFP para disponer de las metas reales de crecimiento de los ingresos y de déficit efectivo y estructural, tanto para 2027 como para el período 2028-2030.
Uno de los cuadros afectados es el de necesidades de financiamiento:
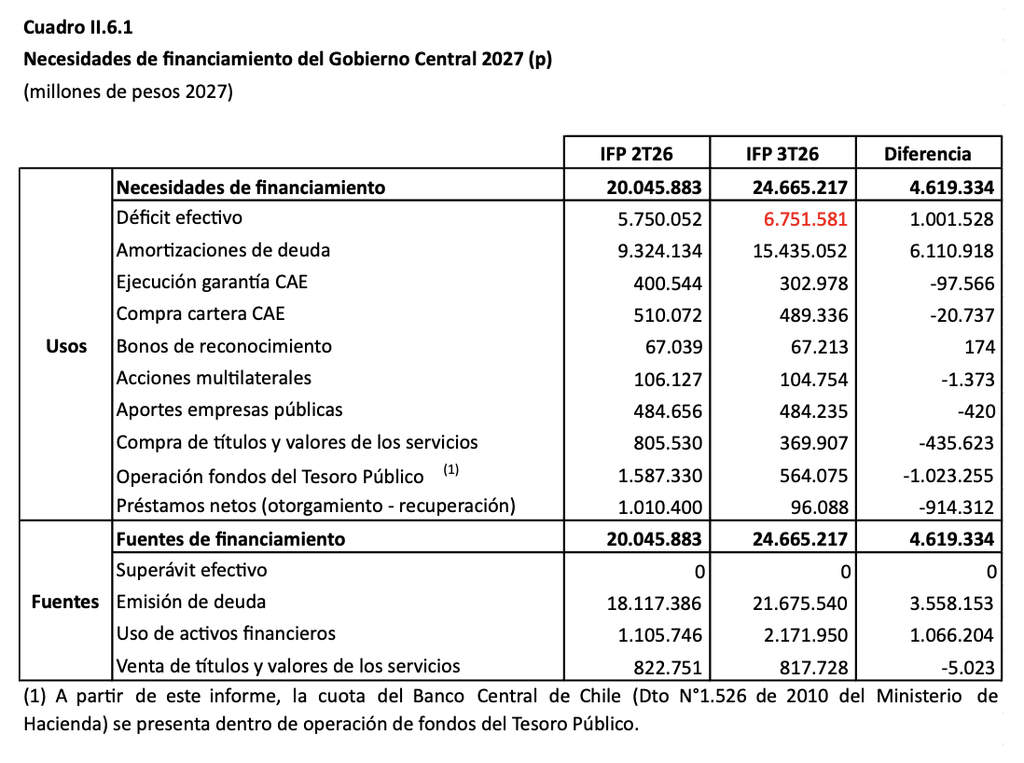
En este cuadro aparecen al menos dos problemas. El primero se refiere a aumentar el déficit al valor real, lo que significa que se tiene que reducir alguno de los usos o aumentar alguna de las fuentes. Lo anterior, en concordancia con las cifras del artículo 1° del proyecto.
El segundo problema es la ejecución garantía CAE, incluida en los usos. La ejecución de esta garantía es un gasto, por lo que debe estar clasificada sobre la línea, es decir estaría incluida en el déficit efectivo. Al considerarla aparte del déficit efectivo significa que la clasifican bajo la línea, o en caso contrario estaría duplicada. Junto con resolver este problema es necesario conocer en que presupuesto está considerado el gasto por la ejecución de la garantía CAE.
Programa Financiero de Mediano Plazo
En el capítulo referido al programa financiero de mediano plazo, el IFP señala en la página 69 “…el horizonte de mediano plazo de gasto expresado en el programa financiero funcionaba como un nivel de referencia más no como un ejercicio real de proyección del gasto para los años siguientes, de modo tal que, en la práctica, limitaba su aporte al proceso presupuestario chileno.”
Luego se dice que “este Informe presenta una nueva metodología de elaboración del programa financiero, el que así elaborado complementa la información macroeconómica y fiscal que acompaña el envío del Proyecto de Ley de Presupuestos para el año 2027”.
En cuanto a la proyección del gasto se establece que “La proyección de gasto del programa financiero proviene de un proceso de formulación presupuestaria con horizonte plurianual elaborado en conjunto por la Dipres y los ministerios y sus servicios dependientes o relacionados. A solicitud del Ministerio de Hacienda cada Ministerio elaboró una propuesta de gasto para un período de cinco años, respaldada y justificada en detalle, donde debieron priorizar sus solicitudes, dando preferencia a los gastos que aseguran el cumplimiento de todas sus obligaciones legales y contractuales.”
En definitiva, como se ha hecho habitual en el Gobierno, se afirma que esta proyección de gastos, con una nueva metodología y propósito, muestra realmente las necesidades de los servicios en el mediano plazo, a diferencia de los programas financieros anteriores.
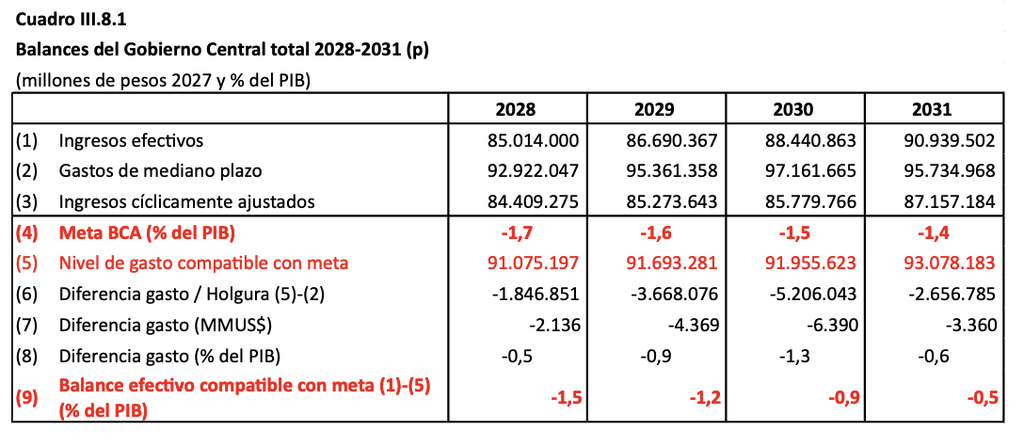
En el cuadro anterior se muestra la meta de BCA y el Balance Efectivo como % del PIB solo considerando el gasto compatible con la meta. No obstante, a continuación, se señala:
“Se proyectan balances cíclicamente ajustados de -2,2% del PIB en 2028, -2,5% en 2029, -2,8% en 2030 y -2,0% en 2031, todos más deficitarios que las respectivas metas de política fiscal. En consecuencia, se calcula un gasto compatible menor a los gastos de mediano plazo proyectados para todo el horizonte de proyección con holguras fiscales negativas de -0,5% del PIB en 2028, -0,9% del PIB en 2029, -1,3% del PIB en 2030 y de -0,6% del PIB en 2031. Estos resultados no deben interpretarse, por sí solos, como una reducción necesaria y equivalente del gasto de mediano plazo para cumplir la meta fiscal, por dos motivos. En primer lugar, la holgura fiscal depende de un conjunto de factores, entre ellos la actualización de los parámetros estructurales, las proyecciones de ingresos efectivos y el escenario macroeconómico. En segundo, la respuesta de política fiscal del Poder Ejecutivo no se limita al gasto: frente a una holgura negativa, también pueden adoptarse medidas por el lado de los ingresos, o una combinación de medidas de ingresos y gasto, que contribuyan a reducir dicha brecha”.
Es decir, la solución para resolver el financiamiento del gasto de mediano plazo resultante de la “nueva forma de trabajar el programa financiero”, se deja para más adelante, confiando en el crecimiento e incluso adoptando medidas por el lado de los ingresos, lo cual no es creíble dada la reciente rebaja de impuestos y consiguiente rebaja del gasto.
Al respecto, considerando que esta proyección se hizo en conjunto con los ministerios, es necesario conocer el programa financiero de cada ministerio, para anticipar donde se producirán los problemas de gastos si no se cumplen las esperanzas de Hacienda.
Adicionalmente a este escenario de mediano plazo denominado base, el IFP presenta dos escenarios alternativos. Uno optimista, que considera un mayor crecimiento y uno pesimista, con menor crecimiento.
Escenario pesimista, de menor crecimiento
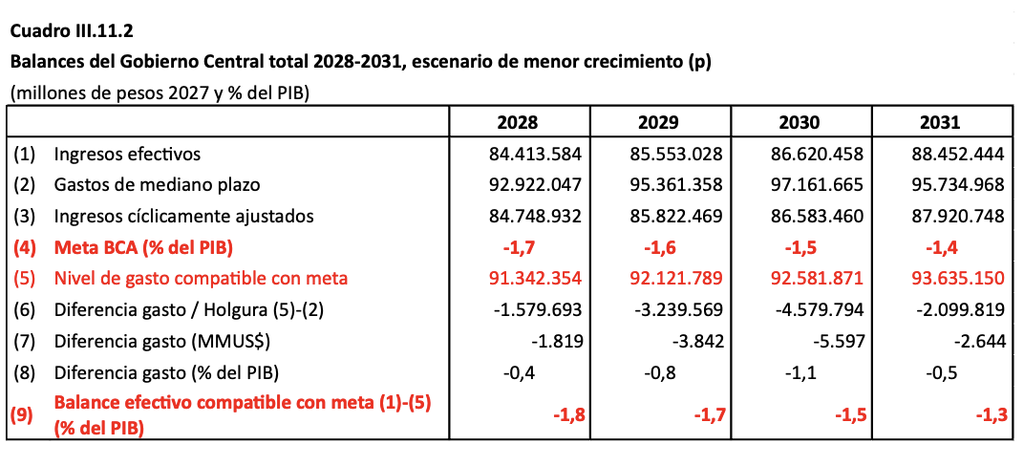
Como se observa, en este escenario de menor crecimiento aumenta el déficit efectivo compatible con la meta y sigue existiendo un gasto de mediano plazo programado por los ministerios sin financiamiento, lo cual debería resolverse en el escenario positivo de mayor crecimiento.
Escenario pesimista, de mayor crecimiento
Como se proyecta en el siguiente cuadro lo anterior no se produce. Es decir, con mayor crecimiento sigue existiendo gasto programado por los ministerios sin financiamiento y, para agregarle más pelos a la sopa, falta incorporar en la proyección de los ingresos los ajustes que habría que hacer en el año 2027 por el error que se detectó en el nivel de ingresos publicados en el IFP 3er trimestre, que difieren de los ingresos incluidos en el proyecto de ley de presupuestos 2027.
Entonces, la pregunta es ¿Cuál es la tasa de crecimiento que garantiza el financiamiento de todos los gastos de mediano plazo programados por los ministerios? ¿o Hacienda no es tan optimista respecto al crecimiento marketeado por ellos? En este caso, ¿cuál sería el recorte para efectuar en los gastos programados para cumplir con la meta de balance autoimpuesta?
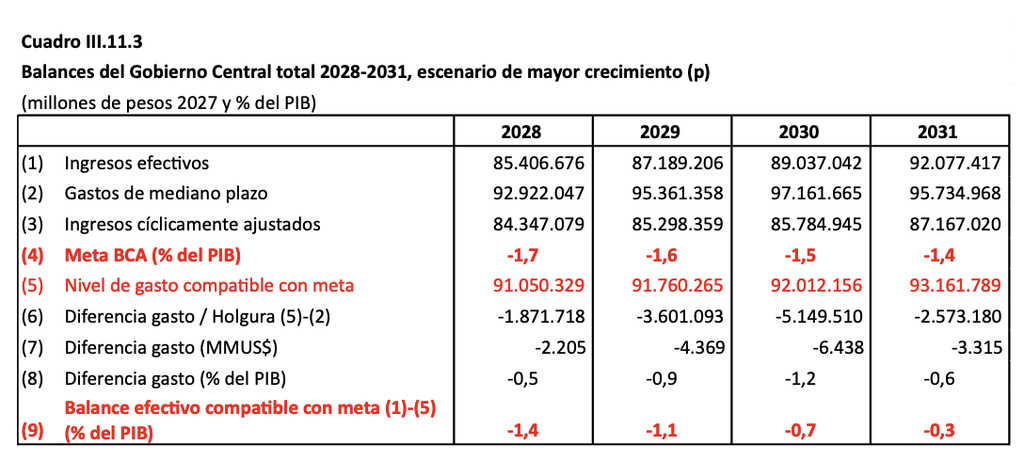
Con estos escenarios es de la mayor importancia conocer el programa de mediano plazo de cada ministerio.
Frente a esta situación, ni el documento ni las autoridades en su exposición en el Congreso se hacen cargo responsablemente de las consecuencias de una proyección de estas características.
Esta es la verdadera discusión de política que debería producirse en el seno de la Comisión Especial Mixta de Presupuestos iniciada la primera semana de noviembre. La pregunta que dejamos planteada es: ¿estarán las dirigencias partidarias representadas en el Congreso a la altura de la complejidad que nos plantean estas proyecciones? O, por el contrario, ¿quedaremos sujetos a las decisiones del ambicioso ministro de Hacienda que no tiene temor a cometer errores?
