

Puntos críticos de la estrategia fiscal del gobierno.
El gobierno del presidente Kast ¿o del ministro Quiroz? se inició con una fuerte ofensiva mediática, adelantada desde su campaña electoral, respecto de la desmedrada situación fiscal que le heredaba la gestión del presidente Boric. Este componente de desastre fiscal vino a complementar el concepto de Gobierno de Emergencia utilizado para caricaturizar las malas condiciones en materias de seguridad, empleo y crecimiento de la economía que, según sus apreciaciones, aquejaban a Chile producto de la mala administración anterior. Estábamos en una situación tan desmedrada que la entonces vocera Mara Fredini llegó a caracterizar como un país en quiebra, con el respaldo creativo del parásito Cristián Valenzuela, que controla las comunicaciones desde el segundo piso.
La flamante administración de J. A. Kast apostó así por La falacia del Espantapájaros: exageró, distorsionó y amplificó los problemas del gobierno anterior en materias fiscales durante 2024/2025, enfatizando, parcialmente, las observaciones críticas al respecto y luego se dedicó a quemarlo o destruirlo con argumentos convenientemente construidos al efecto. Es decir, el gobierno se ha dedicado a atacar los argumentos y situaciones que el mismo construyó
¿Existía una situación de emergencia fiscal al asumir el nuevo gobierno?
El Gobierno presentó un diagnóstico que sobredimensionó algunos problemas fiscales objetivos observados durante 2024 y 2025, y puso énfasis en las observaciones críticas del Consejo Fiscal Autónomo (CFA), entre ellas: sobreestimación de ingresos y Gasto superior a lo comprometido en varios períodos
Sobre la base de estas críticas, el elenco de Kast articuló, durante la campaña y al inicio de su mandato, un discurso orientado a atribuir a la administración anterior el deterioro de la situación económica, de empleo y seguridad, y agregó la situación fiscal a través de la exposición mediática de su titular de Hacienda Jorge Quiroz, que no tuvo ninguna duda para afirmar que:
La caja fiscal estaba prácticamente vacía al 31.12.2025
El presupuesto estaba mal formulado o diseñado porque, además de sobreestimar los ingresos, no incluyeron los recursos para reajuste, ni proyectos de ley en trámite o aprobados, lo que impedía financiar el MEPCO para atenuar en parte el efecto petróleo de la guerra con Irán, y otros que fueron apareciendo en el camino. Y remataba con que,
Había una deuda escondida de más de US$ 10mil millones en la proyección a 2030
Ninguna de estas afirmaciones es correcta, como se mostrará más adelante.
Sin embargo, el diagnóstico elaborado y presentado por el gobierno no incorporó suficientemente las propuestas del CFA para corregir esta situación, sintetizadas en una estrategia de mediano plazo para cerrar el déficit:
Mayor crecimiento económico potencial: impulsar reformas y medidas estructurales que fortalezcan la actividad económica, dado que un mayor PIB constituye la vía más sostenible para aumentar la recaudación estructural.
Reducción de la evasión y la elusión: asegurar que los compromisos de recaudación asociados a la fiscalización tributaria —incluida la Ley de Cumplimiento Tributario— se traduzcan en ingresos efectivos.
Nuevas fuentes de ingresos estructurales: evaluar mecanismos estables y permanentes para financiar gastos de igual naturaleza, evitando depender de recursos transitorios o extraordinarios.
Eficiencia y priorización del gasto público: optimizar el uso de los recursos fiscales, reducir ineficiencias y reasignar fondos hacia prioridades urgentes.
En contrapunto la ofensiva mediática del Gobierno y en particular de Quiroz, se concentró en la necesidad de reducir significativamente el gasto fiscal —con un ajuste anunciado de US$ 6.000 millones en dieciocho meses— para lo cual efectuó algunas rebajas generalizadas y parejas, con vuelta de carnero en algunos casos como, por ejemplo, el ministerio de salud, en que redujeron $ 207.597.707 miles en los programas de Atención Primaria, Prestaciones Institucionales y Hospitales GRD, mediante el decreto 333 de abril de 2026, y posteriormente aumentaron $991.485.554 miles mediante varios decretos, y con una férrea posición al interior de su coalición imponiendo el traslado de todo el incremento del precio inicial del petróleo a los consumidores (provocando una cadena de efectos sobre los precios internos). Al parecer el ministro está acostumbrado a jugar en el límite, “por si pasa”.
A continuación, se examinan estas afirmaciones a partir de los antecedentes más recientes proporcionados por el propio Gobierno en la formulación del proyecto de Ley de Presupuestos 2027.
1.Respecto de la caja fiscal:
Como se demostró en su momento, el ministro eligió uno de los activos financieros del Fisco para identificarlo con la “caja fiscal” y afirmar en su declaración del 13 de marzo que recibieron un “Fisco sin Caja” del gobierno anterior.
El Fisco tiene activos financieros en el FEES, el FRP, el FAR, Fondo Plurianual de la Defensa, Fondo de tratamientos de alto costo y en Otros Activos del Tesoro.
Lo que hizo el ministro fue referirse a este último y lo confunde con la caja, es decir con los saldos que se mantienen en la CUF (cuenta única fiscal)
Es cierto que estos Otros Activos del Tesoro terminaron en diciembre en US$ 46.28 millones, pero a fines de enero el saldo es US$ 1.406.21 millones y lo que había cuando asumió el gobierno estaba sobre los US$ 800 millones.
Es cierto que los saldos de estos activos han sido decrecientes en los últimos tres años, pero no hay que olvidar que dichos saldos corresponden a inversiones de excedentes estacionales de caja, lo cual es consistente con la caída en la recaudación de tributos desde el 21,3% del PIB en 2022 al 17.9% en 2025.
2.Presupuesto mal formulado:
El presupuesto formulado por el gobierno anterior experimentó los siguientes ajustes efectuados por este gobierno, los que se informan en los respectivos documentos denominados Informe de Finanzas Publicas para los trimestres 1, 2 y 3, IFP1T, IFP2T,
Ajustes efectuados por el ministro Quiroz (MM$ 2026)
| Ley aprobada para 2026 gobierno de Boric | 85.808.105 |
| aumento por compromisos no reconocidos gobierno anterior | 2.578.425 |
| rebaja general a ministerios | -2.008.782 |
| ley ajustada | 86.377.748 |
| aumento por plan de apoyo por alzas de combustibles | 471.458 |
| aumento por proyectos de ley en trámite gobierno anterior | 103.478 |
| Proxi Ley vigente ajustada IFP2T | 86.952.684 |
| plan empleo septiembre | 337.000 |
| ley proyectada cierre año 2026 | 87.289.684 |
Efectúa un ajuste a la ley inicial, agrega incrementos propios de su gestión de aproximadamente un billón de pesos, determinando que el gasto proyectado que se ejecutará en 2026 es de $ 87.289.684 mil millones. En rigor, lo que hizo Quiroz fue una rebaja generalizada sin foco en ineficiencias, entonces ¿dónde estaba la mala formulación.? Pues si eso hubiese sido evidente, debería conocerse en qué casos estaba mal formulado el presupuesto de gastos.
Otra afirmación alejada de la realidad es que se efectuaría una rebaja del gasto público sin afectar el gasto social. Esta afirmación queda desmentida por documentos del mismo gobierno.
Si se mira la página 02 y 103 del IFP 1er trimestre 2026, no se observa entre los ministerios a los que se aplicó la rebaja, el Congreso, Poder Judicial, Contraloría, Ministerio Público, Ministerio de Seguridad ni el Ministerio de Defensa. Sin embargo, el 55 % de la rebaja informada se concentra en Salud, Educación, Previsión Social y Vivienda. La mayoría de las excepciones corresponde a organismos autónomos, pero Defensa no tiene una explicación para estar entre las excepciones. Más aún, en el presupuesto del Tesoro se mantiene la transferencia a las Fuerzas Armadas por US$480 millones destinados a la compra de equipamiento militar y el Estado se endeudará en ese monto para poder efectuar la transferencia.
Si hablamos de inconsistencia, ahí hay una grande. El Estado se endeuda para financiar la compra de armamento, pero rebaja el gasto destinado a Salud, Vivienda, Previsión y Educación.
Para mayor evidencia de que los argumentos del ministro eran declaraciones sin sustento, basta con revisar las cifras que se incluyen en los diferentes IFPs citados anteriormente en la página web Dipres.
3.Sobrestimación de Ingresos
El informe del director de presupuestos a la subcomisión mixta presentando el presupuesto 2027 de la partida 50 Tesoro Público (un documento en pdf), incluye un gráfico en la página 21 que es muy ilustrativo respecto de las críticas a la proyección de ingresos 2026.
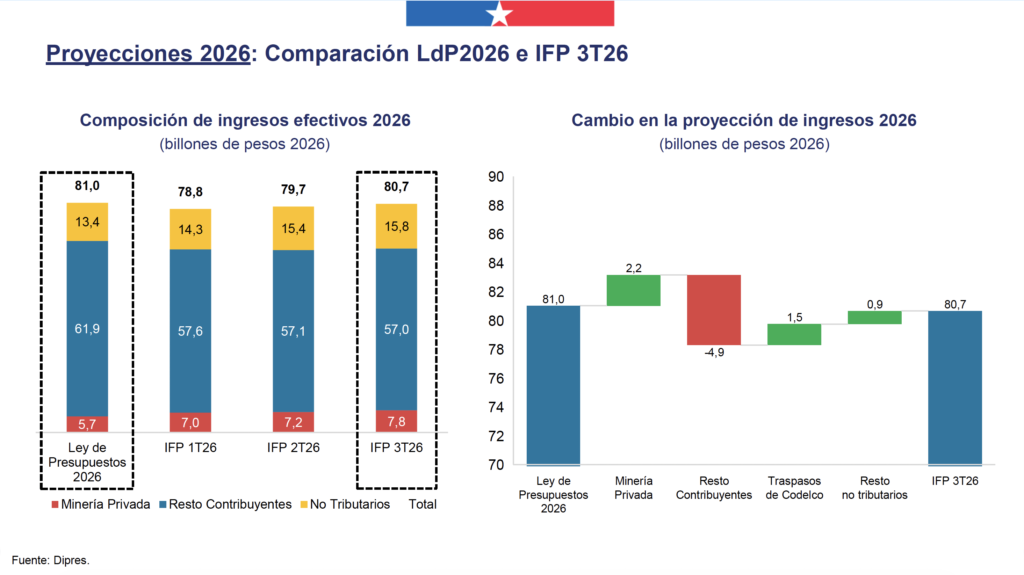
El cuadro muestra la evolución que han tenido los ingresos efectivos en las diferentes proyecciones que se han realizado este año, comparado con la Ley Aprobada para 2026. Respecto de los totales de la primera columna y la última la variación es de 0,4%. El Ejecutivo expone que la composición de los ingresos estaba mal proyectada.
No obstante, los cambios producidos entre la formulación de la Ley en el último trimestre de 2025 y la última proyección efectuada en septiembre de 2026 no dependen de la acción del Ejecutivo, sino que de la actividad económica interna. Por ejemplo, en los Ingresos derivados del Impuesto a la Renta de los contribuyentes no mineros y el IVA, la variación negativa es de un 7,9%. Esto está influido por la caída del PIB y de la Demanda Interna durante estos meses, que son de responsabilidad de este gobierno.
Por otra parte, el aumento de la tributación de la Minería privada, que contrarresta en parte lo anterior, es producto del incremento importante del precio del cobre.
En consecuencia, los números derivados de los documentos presentados por el ejecutivo constituyen evidencia y contradicen sus argumentos anteriores.
4.Falta de recursos sobre reajuste y reforma pensiones (pag78 del documento citado)
El sábado 3 de octubre Quiroz afirmaba en la prensa que el presupuesto diseñado por el gobierno de Boric estaba “mal hecho” porque no consideró el reajuste del sector público ni el costo de leyes como la reforma previsional.
Sin embargo, una vez más el desmentido vino del propio gobierno. En la lámina 78 de la presentación efectuada por Hacienda en la 1ª subcomisión mixta de presupuesto, frente a una reducción de la provisión contenida en la asignación 275, entre el presupuesto 2026 y 2027, se incluye la siguiente explicación de aquello: “Considera recursos para financiar obligaciones derivadas de leyes permanentes y otras contingencias legales de carácter aleatorio, no previstas en los presupuestos institucionales. La caída se explica principalmente por un efecto base, dado que no se incorpora provisión de mayor cotización previsional (reforma de pensiones de la Ley N°21.735) incorporado en 2027 directamente en los presupuestos de los ministerios.”
Es decir, los recursos estaban presupuestados y Quiroz, seguramente mal asesorado, hizo una afirmación ajena a la realidad.
5.Deuda no declarada
Hay que recordar la gran mentira de Quiroz al afirmar a comienzo de año, con carácter de escándalo, el ocultamiento de diez mil millones de dólares en la deuda a 2030. Esa afirmación, hecha suponemos desde la ignorancia, fue rápidamente desmentida por un correcto análisis de las cifras.
El presupuesto fiscal incurre en aumentos de pasivos netos no solo para financiar el déficit proyectado, sino para financiar operaciones que se denominan como “bajo la línea”.
Estas transacciones financieras son clave para entender la posición financiera neta del gobierno y su sostenibilidad fiscal.
Aunque las transacciones de activos financieros no afectan directamente el déficit fiscal, sí tienen implicancias reales sobre el endeudamiento y la capacidad futura del Estado para financiar sus políticas.
En la formulación 2027 se vuelve a tocar el tema de la deuda, pero esta vez para mostrar avances en la determinación de ella.
Es así como en la presentación del presupuesto del Tesoro Público en la 1ª Subcomisión especial mixta de presupuestos, en la lámina 31 se muestra una supuesta nueva metodología para la determinación del nivel de endeudamiento necesario para contribuir al financiamiento del Gobierno Central Presupuestario, comparándola con una supuesta metodología utilizada anteriormente.
En realidad, lo que muestra la lámina 31 es un constructo creado por Hacienda para explicar que “ahora sí se mide bien la deuda, no como antes”.
En la construcción de ambas supuestas metodologías se observa un desconocimiento del tema. En primer lugar, en lo que se denomina metodología previa se habla de un flujo de consolidación (residual) inexistente y por lo tanto inventado, para mostrar una debilidad en la determinación de la deuda.
El mecanismo para determinar la necesidad de endeudamiento siempre ha sido la misma. El total de ingresos de los organismos incluidos en el presupuesto menos el total de gastos de esos organismos, entrega una diferencia para financiar con endeudamiento. Tanto en los ingresos como en los gastos están considerados las transacciones sobre y bajo la línea.
El endeudamiento se registra en el Tesoro Público, que es la partida ficticia desde donde se financia a los organismos que se incluye en la ley.
La “nueva metodología” es una reclasificación de la anterior, separando las transacciones sobre la línea de las que se encuentran bajo la línea. Pero la reclasificación no muestra un criterio único, ya que el Balance fiscal efectivo corresponde a ingresos menos gastos, mientras que no ocurre lo mismo en las operaciones financieras bajo la línea, puesto que excluye el uso de activos financieros y los ingresos por percibir, que son considerados renglones más abajo. Si excluye estas transacciones, ¿por qué no excluir también la recuperación de préstamos y el saldo inicial de caja?
En definitiva, no existe una nueva metodología para determinar la deuda, sino un nuevo intento para mostrar que se están haciendo cosas nuevas para mejorar el “desastre” existente al 11 de marzo de 2026.
6.Un ministro poco confiable
No puede dejar de mencionarse la poca confiabilidad del ministro de Hacienda. Para ello, basta con recordar el intento de introducir una indicación al proyecto de la reforma tributaria, a espaldas del acuerdo que se había logrado con el senador Araya, cuestión que no se había conversado. El ministro quiso disminuir en un punto adicional la rebaja del IDPC aprovechando de incorporar un artículo en una indicación al pdl con los temas acordados, sin haberlo conversado siquiera con el mencionado senador, lo que motivó una dura advertencia sobre la validez del acuerdo. ¿Por si pasaba?
7.Control excesivo de Hacienda
El exceso de control por parte del Ministerio de Hacienda se ha manifestado en diversos temas, como glosas con exigencias de información a los servicios autónomos que podría estar invadiendo sus facultades según el fiscal nacional; la nueva glosa de las partidas que establece que por el solo hecho de solicitar algún beneficio o prestación financiada con recursos del estado, se deja constancia que los solicitantes facultan a la administración para el tratamiento de todo dato personal para la verificación del buen uso de los recursos públicos. Es decir, una especie de transacción, tus datos personales versus los beneficios que te provee el estado: ¿esto es insistencia para detectar inmigrantes no regularizados que asisten a los servicios de salud, y para castigar a personas con beneficios mal obtenidos? ¿Legislado en la ley de presupuestos como una norma transitoria? ¿por si pasa?
8. Poca rigurosidad técnica
Recientemente, en el decreto promulgatorio de la ley de la reforma tributaria, la Contraloría General de la República detectó que se mantenían en el texto artículos que dependían de la existencia de uno que fue declarado inconstitucional por el TC y por lo tanto debían ser eliminados. Al parecer más importaba la rápida promulgación que la rigurosidad del texto. Vale la pena recordar que estos artículos referían a materias que eran de especial preocupación del ministro Quiroz, a saber: preceptos que buscaban regular aspectos vinculados a la anulación de una resolución ambiental y un eventual procedimiento indemnizatorio ante un tribunal arbitral, y los que regulan la determinación del monto de la indemnización, plazos y cuestiones reglamentarias. La contralora, en su oficio N° OF197180/2026 de fecha 16 de octubre en que cursa el decreto promulgatorio con alcance, recuerda al ministro que si un artículo es declarado inconstitucional también lo son aquellas normas ligadas a aquel, que por sí solas carecen de sentido y son inoperantes; ¿también el apuro era por “si pasa”? porque no se entiende que los organismos jurídicos de Segpres no hayan advertido esto antes de la promulgación. Al parecer había alguien muy apurado y con el poder suficiente como para ordenar la publicación, permitiéndose poner en duda las capacidades profesionales de un organismo tan relevante para sostener la credibilidad de nuestra institucionalidad como lo es la Segpres.
Asimismo, en la discusión de la Comisión Especia Mixta de Presupuestos para el erario fiscal 2027, la diputada Irací Hassler refutó al ministro Jorge Quiroz por sostener erróneamente que para el diseño del presupuesto fiscal se consideraba únicamente el PIB tendencial.
Hassler corrigió públicamente al titular de Hacienda tras revisar los antecedentes técnicos, detallando las variables reales utilizadas en la determinación del presupuesto:
- La omisión de Quiroz: El ministro de Hacienda afirmó inicialmente ante la comisión que la proyección de crecimiento económico del 3,3% para 2027 se estimaba aislando la coyuntura y usando solo el PIB tendencial.
- La réplica técnica de Hassler: La parlamentaria rebatió al secretario de Estado demostrando que la metodología de balance estructural no puede ignorar el PIB efectivo ni la brecha de producto (la diferencia entre el PIB tendencial y el PIB efectivo). Hassler argumentó que omitir estos indicadores distorsiona el cálculo real de los ingresos fiscales y de las metas macroeconómicas fijadas por el propio Ejecutivo.
Este cruce técnico fue calificado por sectores de la oposición como una corrección ante «gruesos errores conceptuales» del ministro de Hacienda en la formulación de las cuentas públicas en el Congreso, frente a lo cual, el propio director de Presupuestos se vio obligado a corregir a su ministro.
