

Uno de los temas urticantes en cada proceso electoral es el de la inflación, pues cada elector siente en su voto el peso de su bolsillo o el peso de la canasta familiar. Este problema era muy habitual en las economías del tercer mundo caracterizadas por alta inflación, pero han venido bajando sus tasas sensiblemente en los últimos años. En cambio, en las llamadas economías avanzadas, acostumbradas a bajas tasas de crecimiento de los precios, han experimentado en los últimos años presiones inflacionarias, unas ligadas a los shocks como la Gran Crisis Financiera, el Covid, la Guerra de Ucrania y la Guerra del Golfo Pérsico y otras vinculadas al aumento de los déficits fiscales y, en especial, a incrementos en las tasas de interés de los bancos centrales. Esto ha dado lugar a protestas masivas contra el alza del costo de la vida, como las recientes en Francia, Italia o por el costo elevado de las viviendas en España.
El caso actual de la inflación en los Estados Unidos tiene un protagonismo fundamental frente a las elecciones llamadas de medio término o medio mandato a principios de noviembre. Los datos de la Oficina Laboral de Estadísticas (BLS) recientes en octubre tal vez van a llegar a ser más importantes que los resultados de las acostumbradas encuestas electorales y de las recientes apuestas electorales.
Gas inflación
Así, el Índice de Precios al Consumidor aumentó un 0,6% (ajustados estacionalmente) en septiembre tras un incremento del 0,4% en agosto, mientras que, en los últimos 12 meses, el índice de todos los artículos subió un 3,7% (Gráfico 1).
Gráfico 1
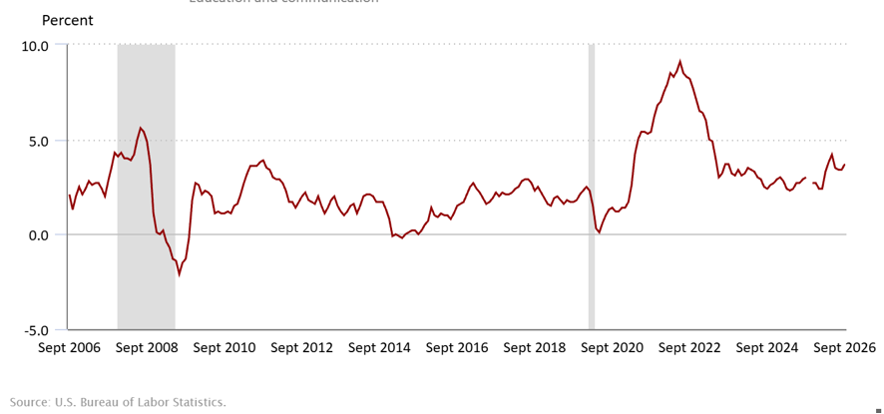
Si se considera el índice de todos los artículos, pero excluidos los precios de los alimentos y energía, denominada también inflación subyacente o núcleo, su nivel aumentó un 2,6% a doce meses, tras un incremento del 0,3% en el mes de septiembre. Estas tasas se consideran en torno al promedio de este siglo, excluidos los shocks de la Crisis Financiera, la Guerra de Ucrania. No son tasas de ninguna manera altas para EUA, aunque sean mayores a las esperadas por los analistas, como cuando sorprendió una disminución en los precios en un 0,4%, o tasa negativa, en junio de este año y se esperaba que seguiría la tendencia, pero solo fue un evento, pues volvieron los precios a subir.
Por el contrario, si se presta atención solo los precios de los combustibles, se tiene que el índice energético aumentó a una tasa interanual de 5,2% en el mes de septiembre, mientras, que, si se toma en cuenta solo la gasolina, su precio subió un 9,1% en el mes de septiembre y un 34% si se compara con el año anterior a doce meses (Gráfico 2).
Gráfico 2
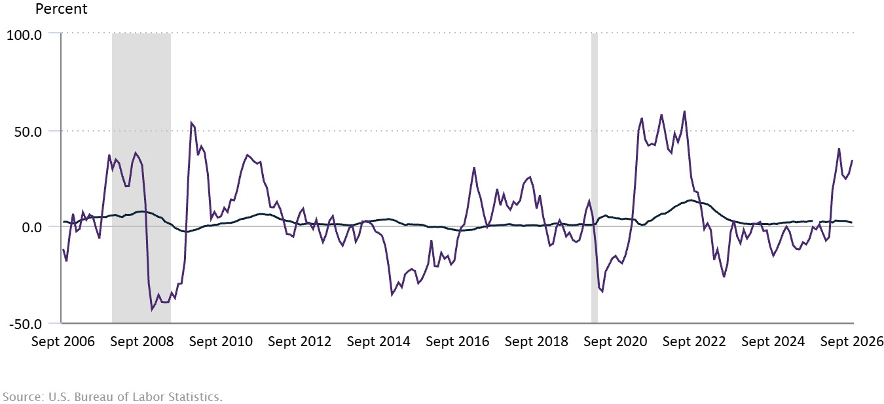
El aumento de los precios de la gasolina en 2026 tiende a parecerse al shock de 2008-2009 con niveles del 50% y al de 2022 del inicio de la Guerra de Ucrania, cuando rompió varias veces en forma consecutiva la barrera del 50%. En lo que va 2026, en mayo tuvo un peak de 40,5% y ahora en septiembre otro de 34%, acercándose y bordeando el 50% con la Guerra del Golfo Pérsico que si continúa puede alcanzar dichas tasas de inflación (Gráfico 2).
Como contraste, la variación del nivel de precio de los alimentos ha sido pequeña, a doce meses a septiembre fue de 2,5% con una variación mensual de cero, con tasas muy bajas, no fluctuantes salvo la guerra de Ucrania a diferencia del precio de los combustibles (Gráfico 2).
Según The Atlantic, Kevin Hassett, el director del Consejo Económico Nacional, designado por Trump, dijo ver un «montón de buenas noticias» en el informe del IPC—concretamente los precios de los alimentos (se han mantenido relativamente estables) y los precios de los medicamentos con receta, que han bajado (algo que atribuye a la farmacia online de Trump).
En todo caso la inflación en Estados Unidos ha sido moderada y relativamente baja en los alimentos, excepto en el caso de los combustibles y especialmente de la gasolina. Empero, la sensación térmica es de un mayor incremento del costo de vida y de una disminución de los ingresos reales.
Disminuyen los ingresos reales
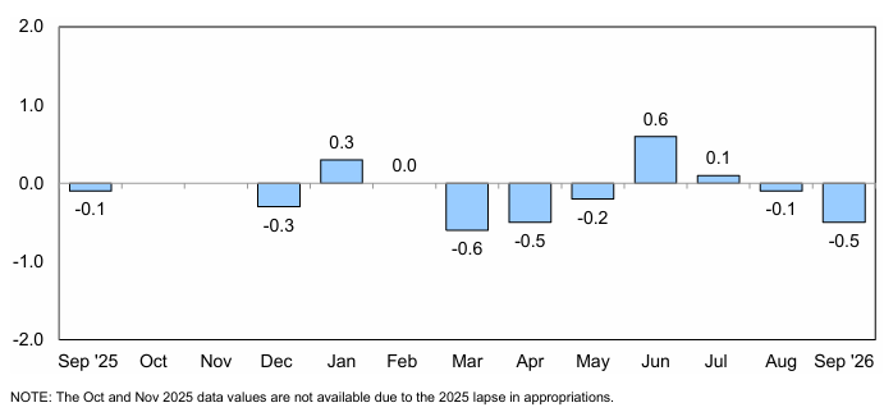
Según BLS, los ingresos reales medios por hora, es decir los ingresos nominales descontados la inflación, de todos los empleados disminuyeron un 0,5% de agosto a septiembre, ajustados estacionalmente, debido a un aumento del 0,1% en los ingresos medios por hora combinado con un incremento del 0,6 % en el Índice de Precios al Consumidor. De septiembre de 2025 a septiembre de 2026, el salario medio real por hora disminuyó un 0,7% (Gráfico 3).
Gráfico 3
Cambio porcentual mensual en los ingresos reales medios por hora de todos los empleados, ajustado estacionalmente, septiembre 2025-septiembre 2026
Por tanto, la percepción de los estadounidenses es que ahora tienen un menor poder adquisitivo que a principios de este año. Los salarios reales han vuelto a caer aproximadamente hasta donde estaban cuando Donald Trump retomó la presidencia el pasado enero. Los precios están subiendo tan rápido, en tantos sectores diferentes, que han anulado casi dos años de subidas salariales según The Atlantic.
La desaprobación de Trump según encuestas
Una encuesta de Reuters/Ipsos reveló que alrededor del 78% de los estadounidenses culpan a las políticas de Trump, incluidos los aranceles a las importaciones y el conflicto en Oriente Medio, del aumento de los precios, que supera el crecimiento de los salarios.
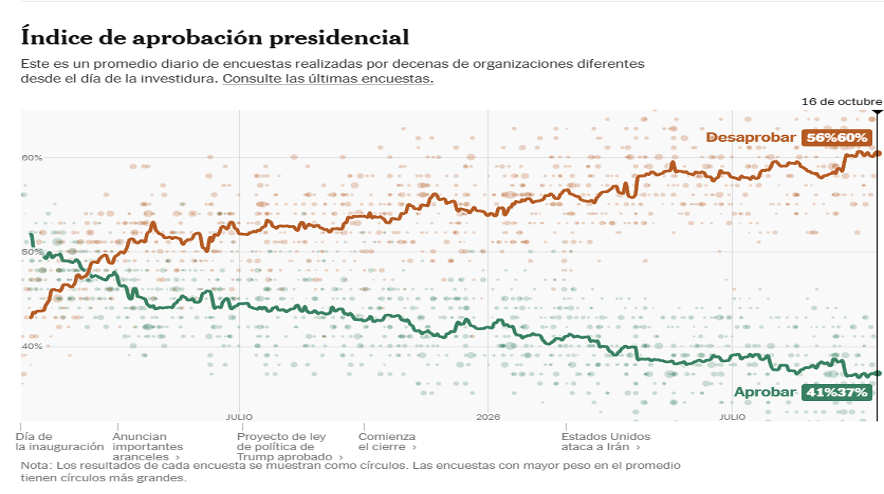
Esta percepción de un deterioro de los ingresos reales en tiempos electorales de medio término son determinantes. Así, el índice de aprobación del presidente Trump (Gráfico 4) ronda el 37%, una cifra baja y estable desde hace meses. Muchos republicanos han manifestado públicamente su preocupación de que la guerra, el aumento del precio de la gasolina y la impopularidad de Trump perjudiquen sus posibilidades en las elecciones de mitad de mandato. Una encuesta reciente de NBC News reveló que un mayor número de votantes considera su voto en estas elecciones como una muestra de oposición a Trump que a cualquier otro presidente de las últimas tres décadas. https://www.nytimes.com/interactive/polls/trump-approval-rating-polls.html
El punto de quiebre está justamente relacionado con la Guerra Arancelaria de Trump, la Ley Fiscal, el llamado shut down o cierre del Gobierno y en especial la Guerra contra Irán (Gráfico 4). Hay varios factores que inciden en esta alta desaprobación de la gestión de Trump, pero dentro de los republicanos persiste un tercio duro de aprobación o respaldo (37%) y es difícil predecir los resultados de las elecciones de medio mandato, sobre todo cuando algunos medios pregonan que en realidad constituyen un Referéndum sobre Trump.
Gráfico 4
Así, si se mantiene el poder electoral republicano y no hay cambios significativos en ambas cámaras, los resultados constituirían un respaldo a la gestión de Trump. Por el contrario, si cambian de signo en ambas cámaras con una mayoría demócrata, las consultas constituirían un rechazo absoluto a Trump y podría dar lugar a una posible interpelación o cesación de mandato de Trump. Pero, como están y van las cosas es probable también considerar un escenario intermedio de mayoría demócrata en diputados y una mayoría, aunque disminuida, republicana en senadores, que daría lugar a un cierto equilibrio de fuerzas mantener y una disputa futura en el Congreso.
Las apuestas electorales
Si no se puede recurrir al análisis tendría que recurrirse a las apuestas electorales. Es el caso de Polymarket y Kalshi, los nombres de dos mercados de predicción que justamente cobraron gran protagonismo en 2024 cuando desafiaron las encuestas de opinión tradicionales al señalar que el presidente Donald Trump ganaría la presidencia ese año y tendría un segundo mandato.
El funcionamiento de estos mercados de predicción es muy similar a un mercado financiero, según Reuters permiten a los operadores comprar y vender contratos binarios de «sí» o «no» sobre una variedad de resultados electorales, como qué partido controlará el Congreso y qué candidato ganará las elecciones individuales, así como sobre cuestiones como cuándo pueden retirarse los candidatos.
Este mercado es pequeño todavía y aunque las apuestas electorales, según Reuters, siguen representando una pequeña parte del total de las operaciones en los mercados de predicción, algunos legisladores y grupos de defensa pública temen que puedan socavar la confianza en la integridad de la democracia estadounidense y abrir nuevas vías para el uso de información privilegiada.
Con Trump todo es posible, como el ofrecimiento de 5.000 dólares si gana en las elecciones de segundo término, eso sí con la plata del Tesoro de Estados Unidos y no con base a sus cuentas financieras personales que han crecido en el último año.
Sin embargo, la mayoría de los estadounidenses se opone a utilizar los mercados de predicción para apostar sobre elecciones en Estados Unidos y otras acciones gubernamentales. Según una encuesta de opinión de Reuters/Ipsos sugiere que los mercados en auge podrían carecer de amplio apoyo público mientras los responsables políticos debaten cómo regularlos. Un 69% de los demócratas y el 61% de los republicanos dijeron oponerse a usar los mercados de predicción para apostar por los resultados electorales. El 93% de los demócratas y el 89% de los republicanos dijeron que era inapropiado que los miembros del Congreso o su personal apostaran por eventos políticos, mientras que el 6 % y el 8 %, respectivamente, consideraron que era apropiado.
En 2024, el 71% de los mercados electorales se centraban en quién ganaría las elecciones. En 2026, solo el 16% de los mercados se relacionan con los ganadores, mientras que la mayoría (58%) se centra en el margen de victoria de un candidato. También hay más mercados en este ciclo sobre la participación electoral en una contienda. Pero como todo mercado, hay un grado importante de concentración, así, el 1% de las carteras con mayor volumen de operaciones en Polymarket, clasificadas por volumen de transacciones en los mercados congresionales, son responsables del 70% de todo el volumen de apuestas congresionales en este ciclo. EXCLUSIVA: La mayoría de los estadounidenses se opone a apostar en elecciones y eventos gubernamentales, según una encuesta de Reuters/Ipsos | Reuters
Todo es posible en este contexto, más conociendo las reacciones de Trump que antes, durante y después de las elecciones reclama fraude, como típico político del tercer mundo y, si de apostar se trata, daría a los demócratas un margen, aunque no muy grande de victoria.
