
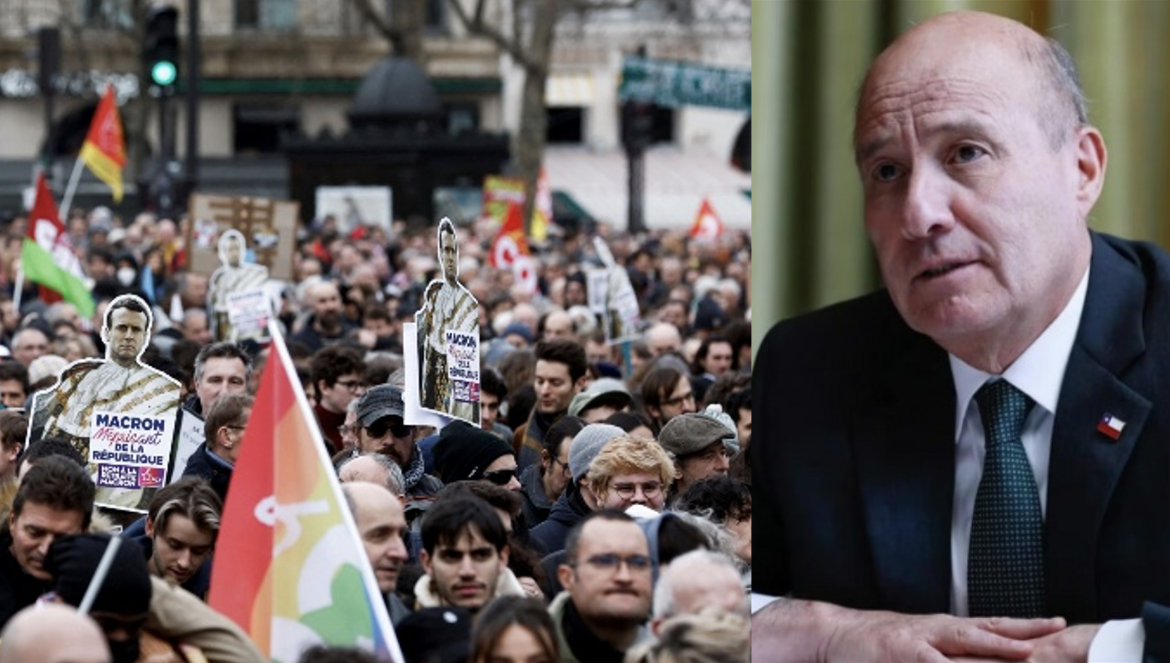
Jorge Quiroz, ministro de Hacienda del gobierno de José Antonio Kast, defendió en el Encuentro Nacional del Agro el 21 de octubre de 2026 el ajuste fiscal del Gobierno con la frase: “cuando los Estados de bienestar crecen sin límites terminan como hoy vemos en la televisión, como Francia”. Sostuvo que el gasto estatal debe tener límites y vinculó su “expansión descontrolada” con efectos sobre el funcionamiento de la sociedad y el orden social. Para ilustrarlo, señaló que Francia destina un 50% de su PIB al gasto público.
Es la vieja argumentación de que más impuestos perjudican a la economía, lo que no tiene fundamento: lo que importa es el tipo de impuestos y contribuciones obligatorias y en qué se gastan, así como los niveles de equilibrio fiscal y de deuda, siempre teniendo en cuenta que la protección y cohesión social tienen un alto valor económico -aseguran una mayor estabilidad que favorece la inversión- y que los gastos públicos bien realizados en infraestructuras, educación, salud e investigación y desarrollo tecnológico dinamizan la economía en vez de ser una carga para ella (ver aquí).
Entre los países de la OCDE que crecieron más entre 2015 y 2025, y entre los que salieron mejor parados de la crisis del Covid, hay algunos con un Estado grande y otros con un gasto público de menor envergadura. Al comparar países con un nivel de ingreso similar, el tamaño del Estado no es determinante: dentro de cada grupo de ingreso hay de todo (ver el cuadro). Pesan en su desempeño reciente en crecimiento más el punto de partida, la demografía y la capacidad de adaptación e innovación de cada economía.
Crecimiento del PIB y nivel del gasto público en países de la OCDE
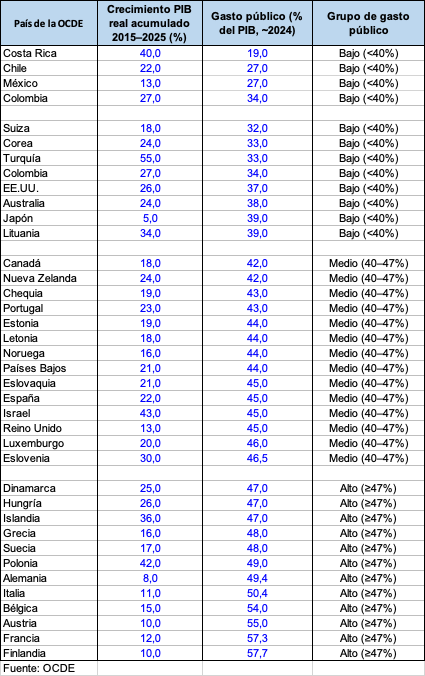
Varios de los países con Estados grandes son los más ricos de Europa occidental (Francia, Alemania, Italia, Austria, Bélgica, Países Bajos) y llegaron a esa posición de privilegio con sus amplios Estados de bienestar y no a pesar de ellos. Hoy crecen menos porque han sido más golpeados por la guerra de Ucrania y las crisis energéticas en medio de mayores rigideces institucionales. A su vez, el crecimiento per cápita de los países nórdicos, cuyo gasto público es de los mayores del mundo, con Finlandia con la mayor proporción del PIB (un 57%), es casi el mismo que el de países con modelos económicos con menos peso del Estado, como Estados Unidos, Australia, Canadá o Suiza. Entre los países de altos ingresos con gasto público más bajo, Japón y Suiza crecen menos que aquellos con alto gasto público como Polonia, Islandia, Hungría y Dinamarca. En el grupo de países de la OCDE de ingreso per cápita más bajo y Estado pequeño, Turquía y Costa Rica crecieron más, mientras México y Chile crecieron menos.
En efecto, una alta protección social puede ser sostenida por actividades productivas dotadas de capacidades de innovación y aumento de la productividad, por una adecuada asignación de los recursos disponibles y por una especialización productiva e inserción en la economía mundial apropiadas. La competitividad sistémica retroalimenta positivamente la eficiencia en la producción, la suficiencia y equidad en el consumo y la eficacia de la protección social. Un país no compite solo a través de sus empresas, sino en tanto sistema que depende de cómo interactúan las empresas, las políticas del Estado, las instituciones intermedias y la propia sociedad. Una empresa eficiente rinde poco si el entorno que la rodea no funciona. Las experiencias asiáticas en contraste con las de América Latina evidencian diferencias notorias en la capacidad del Estado y en la disposición de las empresas, los sindicatos, las universidades y los sistemas de innovación y educación técnica para coordinarse y cooperar.
En América Latina, la idea se conecta con la distinción que hizo Fernando Fajnzylber entre competitividad auténtica y espuria. La auténtica se basa en la productividad, la tecnología y las capacidades humanas. La espuria se basa en salarios bajos, un tipo de cambio devaluado o la explotación de recursos naturales sin agregar valor. Esta última puede funcionar en ciertos períodos, pero no sostiene el crecimiento en el largo plazo ni eleva equitativamente el nivel de vida.
Los países con Estados de bienestar más importante tienen, en todo caso, menores niveles de desigualdad y aseguran mayores pisos de ingresos y servicios públicos a su población. A su vez, las políticas de disminución de impuestos a las empresas y a los más ricos deterioran las cuentas fiscales allí donde se han aplicado (ver aquí) y presionan a la baja las prestaciones sociales, provocando con frecuencia crisis y revueltas. Es actualmente el caso de Francia.
Tal vez Quiroz, además de ver televisión, debiera considerar más las políticas económicas comparadas y sus resultados, pues es la «política de oferta» a la que adhiere la que ha sido el hilo conductor de la presidencia de Emmanuel Macron desde 2017. La política de Macron ha buscado estimular la economía a través de mejorías de la competitividad de las empresas y puede definirse como una basada inicialmente en la competitividad de costos y el aumento de la rentabilidad del capital, complementada luego por una política industrial más intensa.
En materia de tributación del capital, el Impuesto sobre la Fortuna establecido en 1982 y 1989 por François Mitterrand fue reemplazado por Macron en 2018 por un impuesto que grava únicamente la riqueza inmobiliaria, y se creó un gravamen único del 30 % —la llamada flat tax— sobre los ingresos del capital. El impuesto de sociedades se redujo progresivamente del 33,3 % al 25 %. Además, el “crédito fiscal para la competitividad y el empleo” se transformó en una reducción permanente de las cotizaciones patronales. También se bajaron los impuestos territoriales y progresivamente los sobre la producción, en particular la cotización sobre el valor agregado de las empresas destinada a las colectividades territoriales, cuya supresión fue prevista para 2030.
En el mercado laboral, las ordenanzas de 2017 flexibilizaron el Código del Trabajo, estableciendo topes a las indemnizaciones fijadas por los tribunales laborales y otorgando mayor importancia a los acuerdos de empresa. Las reglas del seguro de desempleo se endurecieron en sucesivas ocasiones, mientras el subsidio a los aprendices recibió fuertes subvenciones y la edad legal de jubilación se elevó a 64 años en 2023. No obstante, esta medida terminó siendo congelada por falta de mayoría parlamentaria.
Como se observa, la de Macron en Francia es una política ortodoxa basada en mejorar la rentabilidad de las empresas, y tiene la misma inspiración que la de Quiroz. Su balance es muy discutido, y crecientemente rechazado por la sociedad francesa. Sus defensores destacan que la tasa de desempleo bajó del 9,5% al 7,1% en 2023, pero volvió a subir a 8% en 2026. También mencionan la recuperación de la inversión extranjera, ya que Francia se convirtió en uno de los países europeos más atractivos para los capitales transnacionales.
Los críticos señalan varios problemas. En primer lugar, sostienen que estas reducciones de impuestos, además de provocar una gran presión sobre la calidad de los servicios públicos, fueron financiadas mediante endeudamiento: el déficit fiscal pasó de 3,4% del PIB en 2017 al 5,8 % en 2024 y al 5,1% en 2025, muy por encima del límite europeo del 3%. La deuda pública pasó de 98% del PIB en 2017 a 116% en 2025 y la carga de intereses de 1,9% del PIB a 2,2%. El principio de «no aumentar los impuestos» tuvo que ser abandonado desde el año pasado. La producción industrial se estancó, la productividad declinó y el déficit comercial industrial se mantuvo en niveles elevados. El déficit comercial global es de -0,2% del PIB, a comparar con el superávit europeo promedio de 4%. Los beneficios tributarios favorecieron principalmente a los sectores de mayores ingresos, de ahí la etiqueta de «presidente de los ricos» que se asocia a Macron. Incluso observadores más bien favorables matizan el balance: ya en 2024, una economista de ING consideraba que la estrategia seguía siendo pertinente, pero que no era posible resolver problemas de corto plazo aumentando el crecimiento potencial. Ese es exactamente el argumento que han planteado los opositores a la política de Kast y Quiroz en Chile.
La cuestión económica fundamental sigue consistiendo en determinar si las mejoras de rentabilidad concedidas a las empresas provocan un aumento suficientemente importante de la inversión, la productividad y la capacidad productiva como para justificar su costo fiscal. La evolución del desempleo en Francia aportó elementos favorables en un primer período, vinculados al empuje de demanda por déficit fiscal. En cambio, los resultados en materia de productividad, crecimiento industrial y comercio exterior llevan a una evaluación poco favorable.
Deben tenerse en cuenta tres lecciones en materia económica. En primer lugar, la debilidad del vínculo entre utilidades e inversión. Las empresas pueden utilizar las ganancias derivadas de las reducciones fiscales para invertir y contratar, pero también para distribuir dividendos, reducir su endeudamiento o acumular activos financieros. Por tanto, el efecto sobre la producción depende de la demanda esperada y de las perspectivas futuras de rentabilidad.
En segundo lugar, las reducciones de impuestos y cotizaciones han disminuido los ingresos públicos respecto de lo que habrían sido en ausencia de estas reformas. Sus defensores destacan los ingresos fiscales adicionales que pueden generar la creación de empleo y la actividad económica. El debate se centra en la magnitud de estos retornos fiscales y en el grado de autofinanciamiento de las medidas, exactamente como en Chile con la ley llamada de Emergencia. La conclusión es que no suelen no lograr aumentar el crecimiento.
En tercer lugar, las consecuencias distributivas. Las reducciones de las cotizaciones patronales pueden favorecer el empleo de los trabajadores poco calificados. En cambio, la reducción de la tributación sobre los patrimonios financieros y los ingresos del capital beneficia directamente en mayor medida a los propietarios de capital, que se concentran entre los hogares de mayores ingresos.
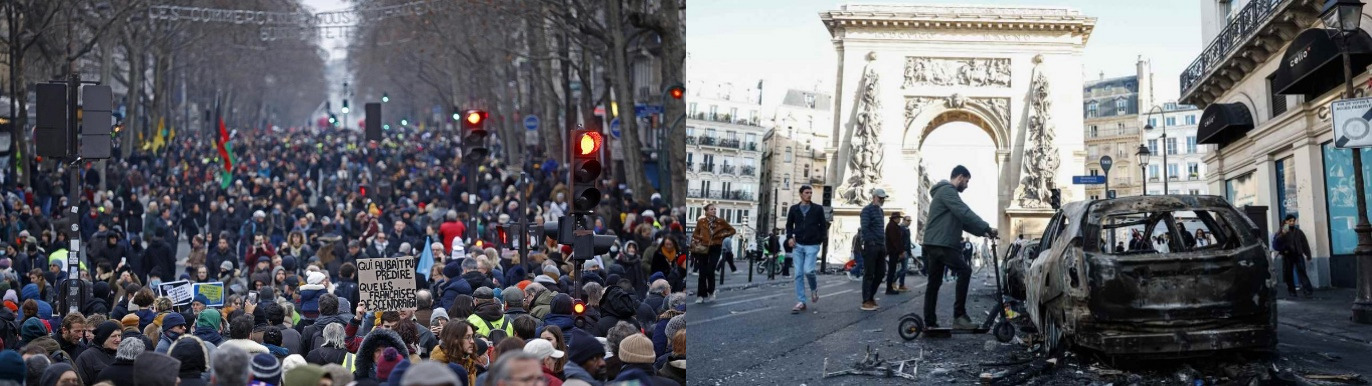
Así, la “política de oferta” mejoró temporalmente el empleo y fortaleció el atractivo para la inversión. En cambio, a medida que se aproxima la elección presidencial de 2027, su costo presupuestario y sus efectos sobre la industria siguen estando en el centro de las críticas, además de su efecto negativo sobre las desigualdades. La popularidad de Macron ya había sufrido con las movilizaciones de segmentos medios rurales y urbanos de los “chalecos amarillos” de 2018. Se reeligió como presidente en 2022, en buena medida como mal menor frente a la extrema derecha, pero en la elección de 2022 perdió su mayoría inicial en el parlamento, lo que se agravó con una disolución abrupta de la Asamblea en 2024 que terminó por dejar sin mayoría al gobierno en medio de una gran inestabilidad política. El balance para Macron, a meses de terminar su segundo mandato, es un fracaso del intento de “superar las líneas políticas tradicionales”: ha terminado por fortalecer a la extrema derecha y poner a su campo político de centroderecha como tercera fuerza detrás de Le Pen y de la izquierda, que a su vez está dividida. El decenio macronista culmina ahora con un desierto político y con las actuales movilizaciones de estudiantes y jóvenes que protestan por los recortes en educación, a los que se suman los sindicatos en defensa del nivel de vida. Se han producido, además, símiles en varios países de Europa que enfrentan turbulencias semejantes, agravadas por la crisis económica y la inflación luego de la guerra a muerte de Trump y Netanyahu contra Irán iniciada en febrero de 2026 y la persistencia de la agresión rusa a Ucrania explicada por la connivencia entre Trump y Putin.
El problema de Francia no es un Estado de bienestar excesivo sino una “política de oferta” fracasada, a contrastar con las políticas de crecimiento y a la vez alta protección social de países como Noruega y Dinamarca, y también de Polonia, Australia y Nueva Zelandia. El fracaso será muy probablemente también el derrotero del experimento ultraliberal de Kast y Quiroz, que ya ha precipitado a la economía chilena en una recesión y la sitúa en la parte baja del desempeño económico en América Latina en la actualidad. El continente crecerá en 2% promedio en 2026 y, en cambio, Chile crecerá en 2026 mucho menos que el promedio y que sus vecinos Perú (3%) y Argentina (1,9%) y lo mismo que Bolivia (0,2%), según las estimaciones de la CEPAL. Latinoamérica había cerrado 2025 con una expansión del Producto Interior Bruto de 2,4% y Chile con una de 2,5%. Eso es lo que la política de Kast y Quiroz ha revertido.
