

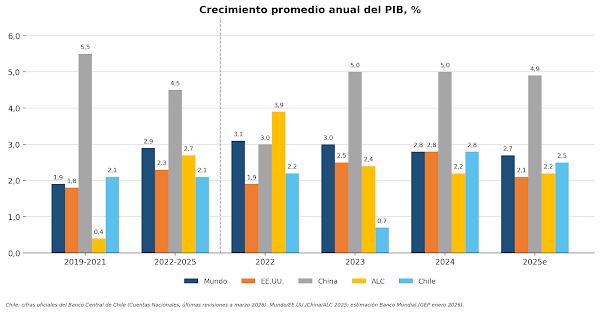
Chile mantuvo un crecimiento promedio del Producto Interno Bruto (PIB) de 2,1% al año entre 2019 y 2025, desde la etapa previa a la pandemia a la actualidad. Si se considera solo los años 2019-2021 (los últimos tres años del segundo gobierno de Sebastián Piñera II), es decir la crisis de la pandemia de 2020 y su año previo y posterior, el crecimiento promedio fue también de 2,1%. Este fue similar al del mundo, algo superior al de Estados Unidos y mucho mayor al del continente latinoamericano, según los datos del Banco Mundial. Esto se explica por el excepcional desempeño de 2021 (+11,3%), empujado por un notorio incremento de la demanda interna, en especial del consumo de las familias, que permitió más que recuperar la caída del PIB por la pandemia en 2020 (-6,1%).
Fuente: Banco Mundial.
Si se considera los años 2022-2025 (bajo el gobierno de Gabriel Boric), el crecimiento del PIB alcanzó también un 2,1% promedio, pero fue un 0,8 punto porcentual inferior al promedio mundial, un 0,2 inferior al de Estados Unidos y un 0,6 inferior al de América Latina y el Caribe. Esto se explica por el mal desempeño del año 2023, que reflejó las secuelas del sobreajuste fiscal y monetario de 2022, uno de las más drásticos en el mundo a la salida de la crisis. Argumentando peligros de descontrol de la inflación, se produjo una especie de reacción mucho más allá de lo razonable frente a la previa pérdida de control por las autoridades de aspectos de la política económica. Esto incluyó el retiro de ahorros desde las cuentas individuales de pensiones autorizado por el parlamento contra la opinión del gobierno, y un gran aumento del déficit fiscal para combatir los efectos de la pandemia, pero que fue tardío y se produjo al acercarse la elección presidencial y parlamentaria de 2021.
Estas medidas de política condujeron a un choque de demanda interna que fue decisivo para salir de la espiral recesiva de la crisis de la pandemia, aún cuando su volumen y modalidades fueran discutibles. En todo caso, fue considerado excesivo y fuertemente criticado por los economistas ortodoxos, en un juicio de valor ampliamente subjetivo que buscó una suerte de castigo colectivo una vez pasados los avatares de la emergencia, en medio del paso de un gobierno de derecha (Piñera) a uno de una nueva generación de izquierda (Boric). No obstante, no había tal peligro de descontrol de la inflación sino la necesidad de una política cauta de estabilización y “aterrizaje suave”: los precios al consumidor habían aumentado por causas primordialmente externas, vinculadas a los cuellos de botella de oferta a la salida de la pandemia y luego a la guerra de Ucrania y su impacto en los precios internacionales de alimentos y combustibles. Más tarde, estos precios disminuyeron, como era previsible que ocurriera como consecuencia de una cierta normalización internacional. El sustancial incremento del consumo de las familias en 2021 en Chile había tenido, además, un origen en el retiro de ahorros desde los fondos de pensiones que no iba a alimentar una espiral inflacionaria posterior: se trataba de un flujo muy importante, pero solo por una vez.
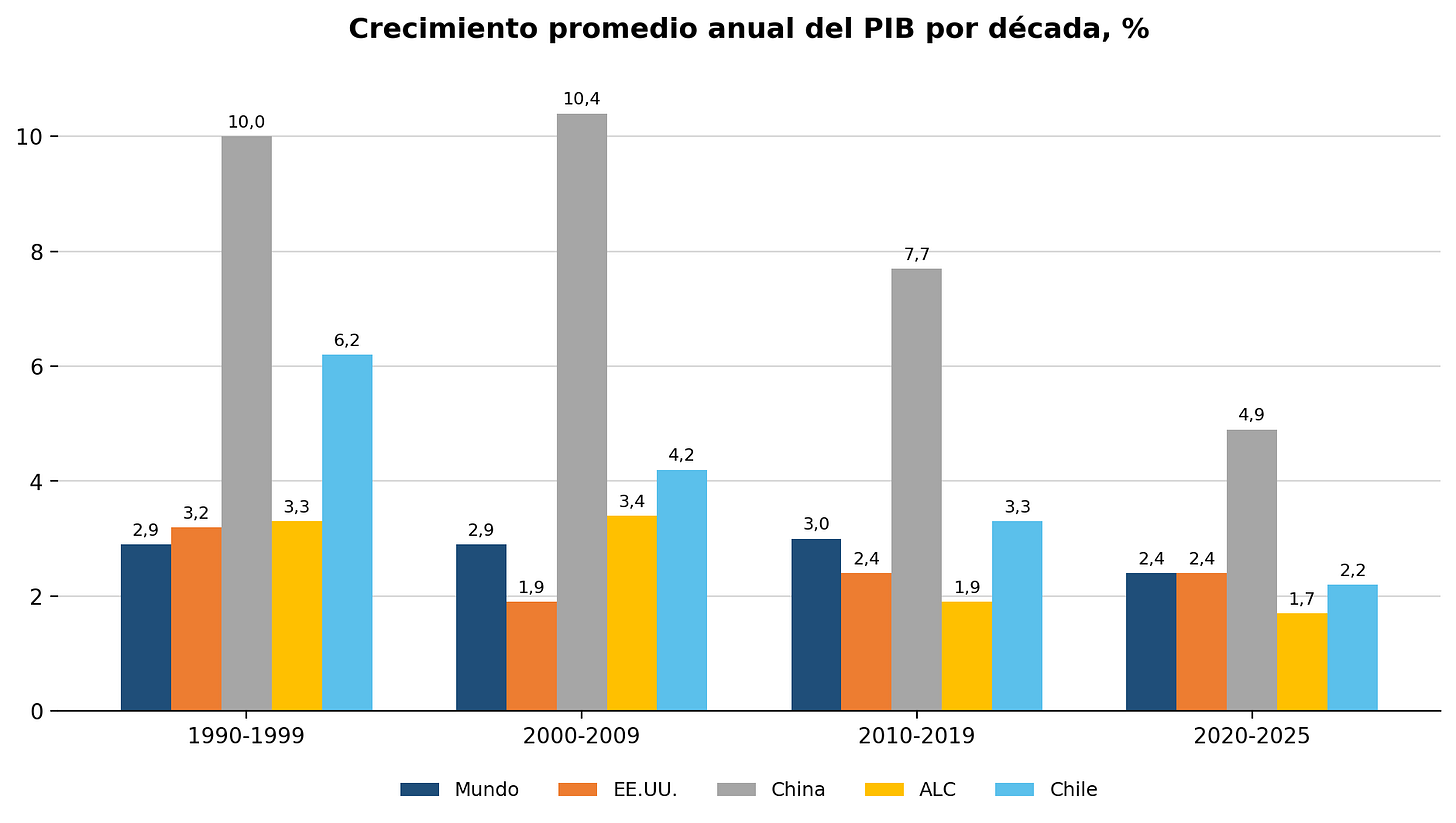
Así, Chile terminó experimentando en 2022-25 un crecimiento del PIB inferior al crecimiento mundial, lo que ocurrió por primera vez desde 1990. Recordemos que el crecimiento promedio del PIB fue de 6,2% en la década de 1990, de 4,2% en 2000-09 y de 3,3% en 2010-19, antes de la pandemia, con la economía mundial creciendo en cerca del 3% promedio anual en esas etapas.
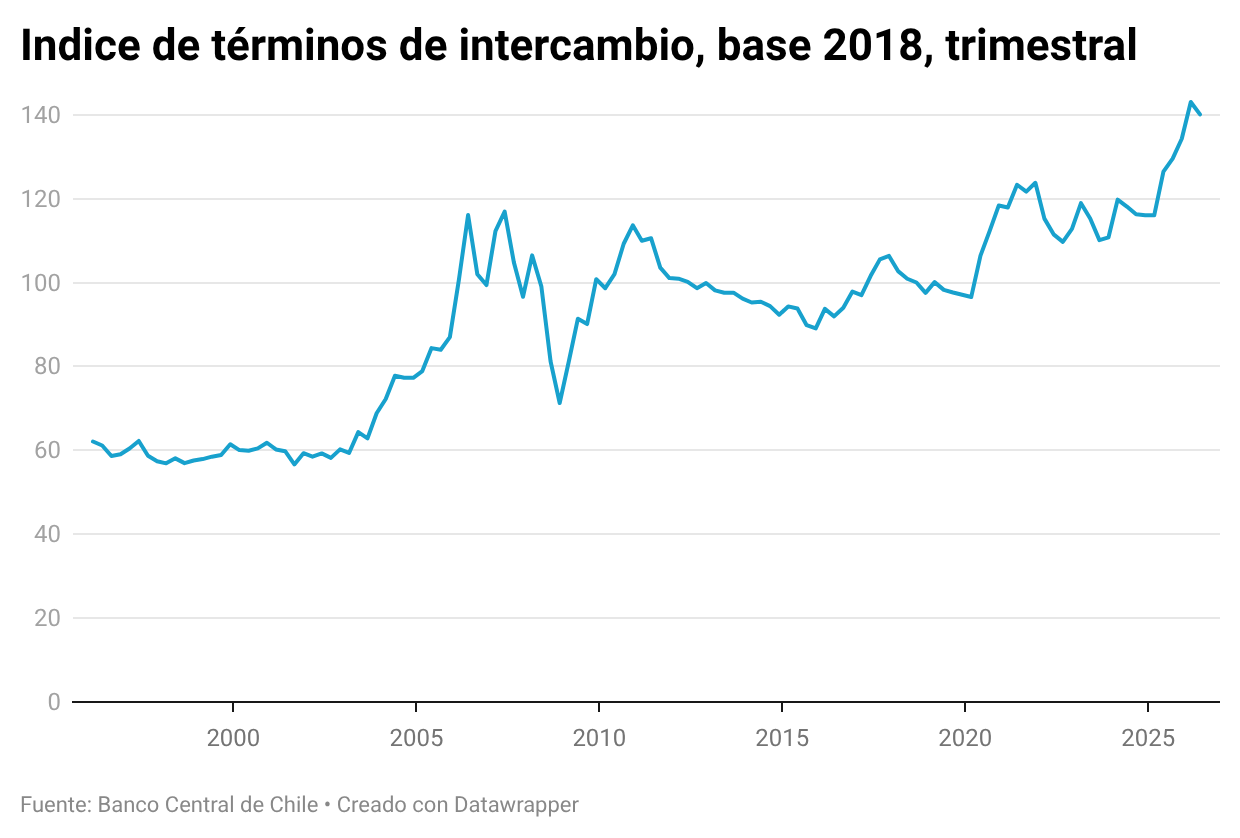
A su vez, los términos del intercambio (que en Chile expresan básicamente la relación de precios unitarios del cobre que se exporta y los combustibles que se importan) han mantenido, más allá de las usuales fluctuaciones coyunturales, una tendencia favorable desde 2004, con la excepción de la crisis financiera global de 2008-2009 y de la crisis de la pandemia de 2020, con un giro reciente al alza fruto de los altos precios del cobre.
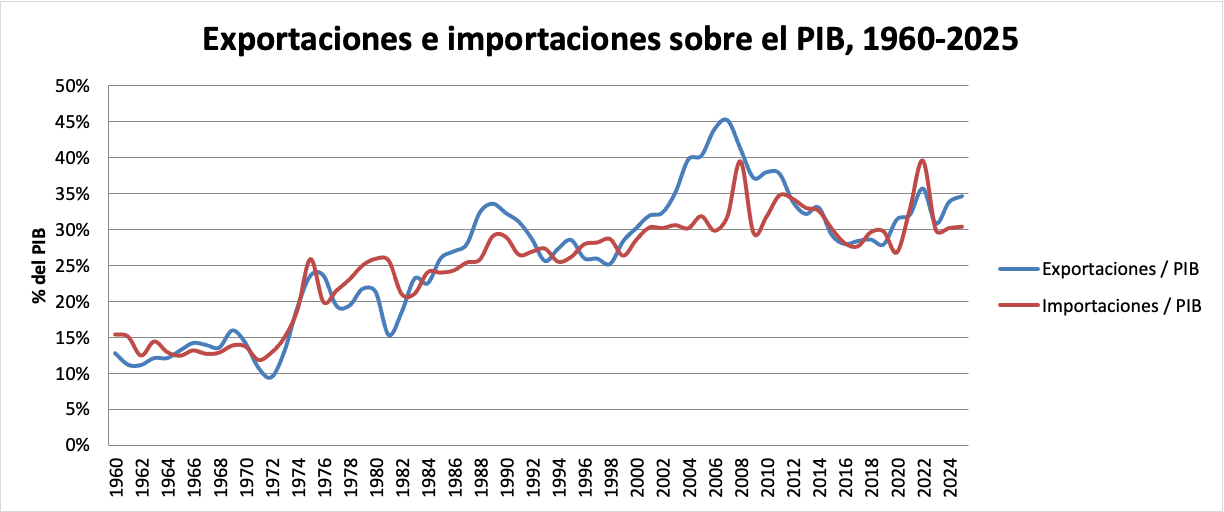
La economía chilena contemporánea se desenvuelve en medio de oscilaciones cíclicas de amplia magnitud, que se explican por el grado de apertura al exterior y por mecanismos insuficientes de estabilización. Las importaciones pasaron de representar el 15% del PIB en 1960 a un 30% en 2025, a comparar con un 14% en Estados Unidos, un 18% en China y un 20% en la Unión Europea en 2024, según el Banco Mundial. A su vez, se produce periódicamente el impacto de las variaciones de precios de sus principales exportaciones, que totalizaron un 13% del PIB en 1960 y un 35% en 2025 (a comparar con 11% en Estados Unidos, 20% en China y 23% en la Unión Europea en 2024). El punto exportador máximo se alcanzó con el 45% de 2007, en medio del boom de las materias primas de la época empujado por la industrialización China. Las variaciones del precio del cobre (representa más del 50% de las exportaciones) son, a su vez, frecuentes y no logran ser suficientemente suavizadas por las políticas macroeconómicas y los fondos de reserva y estabilización presupuestaria.
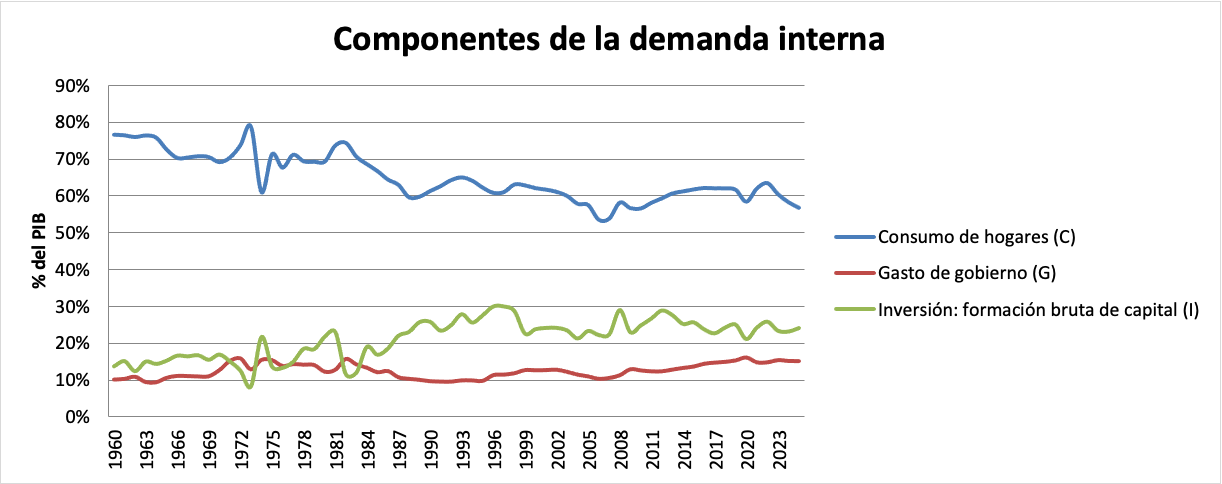
Por el lado de la demanda, el consumo de los hogares bajó su proporción en el PIB de 74% en los años sesenta a del orden de un 60% desde 2010. Desde 2006 se había recuperado como motor del crecimiento hasta la crisis de 2020 y el empuje de 2021. Luego, ha caído desde el ajuste de 2022, lo que explica buena parte de la pérdida de dinamismo reciente de la economía chilena. La inversión subió de 15% a 25% del PIB, con una depresión en la crisis de 1982-83 y un salto principal en los años noventa para estabilizarse en un nivel algo inferior. El consumo de gobierno (básicamente en educación y salud) ha oscilado entre 10% y 15% del PIB y hacia 2025 estaba cerca del máximo de la serie.
Así, se constata un menor dinamismo en Chile en la última década y media (los impulsos exportadores netos se produjeron entre 1984 y 1992 y sobre todo entre 2000 y 2012, lo que dio protagonismo a la demanda interna, la que ha tendido a decaer dese 2021), pero manteniendo un nivel de PIB por habitante entre los más altos en América Latina.
Luego de la etapa del súper ciclo del cobre y del gran superávit externo que produjo hasta 2007, ha sido la demanda interna (C+G+I) la que creció más rápido que el producto, con un punto culminante en el boom de consumo de 2021. Desde 2023 han jugado un rol mayor de impulso del PIB las exportaciones y los mejores precios del cobre. La debilidad de la demanda interna restó 3,7 puntos de PIB al magro crecimiento de 0,6% del PIB en 2023: las importaciones se desplomaron, por lo que las exportaciones netas sostuvieron la economía. En 2024, el motor del crecimiento de 2,7% del PIB fueron las exportaciones, mientras la demanda interna creció en solo 1,2 puntos. En 2025, la demanda interna creció un 4,2%, liderada por la inversión (+7%) y luego por el consumo, y empujó una economía que creció en 2,5% en medio de unas exportaciones netas que restaron al crecer las importaciones en 10,5%. Para el Banco Central, el PIB “se sostuvo por una mayor demanda interna”, efecto “parcialmente compensado por las exportaciones netas”.
El cambio de gobierno de marzo de 2026 se ha acompañado de una nueva orientación de la política económica, la que se propone bajar sustancialmente el gasto público y estimular la inversión privada con rebajas tributarias y desregulaciones. Por el momento, se ha provocado una recesión, a lo que han contribuido la caída del consumo de los hogares y de la inversión pública en el primer semestre, junto a las turbulencias de la economía mundial -que se había recuperado bastante bien de la pandemia a pesar del menor crecimiento chino- a raíz de la guerra de Irán y la persistencia de la de Ucrania, y su impacto en los precios de la energía y los alimentos.
El PIB por habitante en el largo plazo
Para una evaluación de más largo plazo, el indicador pertinente es el del PIB por habitante. Se dispone al efecto de la serie del Banco Mundial desde 1960.
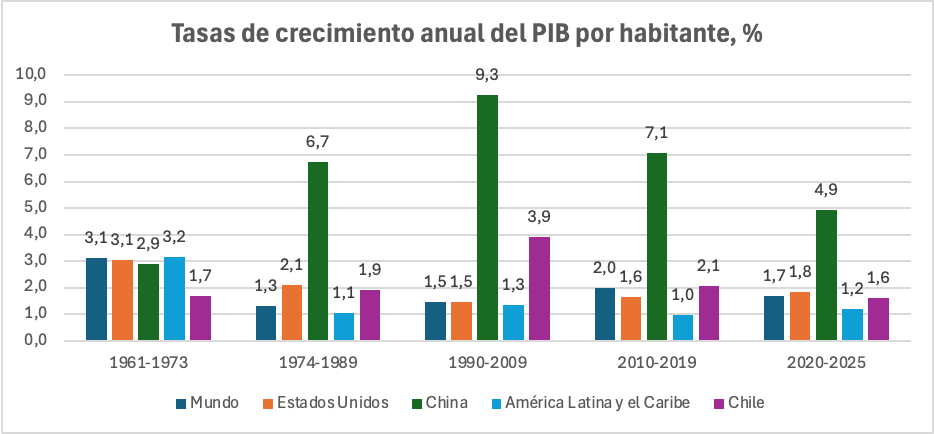
El gráfico adjunto muestra que entre 1961 y 1973 la economía chilena creció menos por habitante que el promedio mundial y el de América Latina y el Caribe, y también menos que Estados Unidos y China. Este período de la vida nacional incluyó el agotamiento de una sustitución industrial de importaciones combinada con una agricultura latifundista concentrada y una minería de inversión extranjera. Esto llevó a importantes reformas estructurales, con una secuencia de reforma agraria, nacionalización parcial y luego total del cobre y la ampliación sustancial del sector de empresas estatales en 1970-73. Se produjo una polarización social, una crisis política y una intervención encubierta de Estados Unidos que tuvo como desenlace un golpe de Estado y una prolongada dictadura entre 1974 y 1989, la que se orientó a restaurar el dominio oligárquico que había sido puesto en cuestión en la década de 1960 e inicios de 1970 (ver acá y mi libro de 2022).
Fuente: Banco Mundial.
En la etapa ultraliberal de 1974 y 1989, que incluyó una brusca apertura comercial, financiera y a la inversión extranjera y privatizaciones y desregulaciones generalizadas, el crecimiento por habitante fue apenas algo superior al del período previo (pasó de 1,7% a 1,9% anual promedio). Fue también inferior al promedio del mundo y al de Estados Unidos, que experimentó una declinación respecto a la década de 1960, y muy inferior al de China, que iniciaba su despegue desde un nivel inicial bajo. No obstante, el crecimiento chileno por habitante fue superior en esa etapa al de América Latina y el Caribe, que experimentó una fuerte desaceleración respecto a la década previa.
La etapa de la vuelta a la democracia a partir de 1990 fue la de mayor expansión económica que conozca la historia reciente de Chile. En la década 1990-2009, el crecimiento por habitante fue de 3,9% anual, muy por encima del resto del mundo, de Estados Unidos y del continente latinoamericano, aunque siempre muy lejos del desempeño de China. El crecimiento en la década de 2010-2019 fue más bajo y alcanzó un 2,1% anual, algo superior al de la economía mundial y superior al de Estados Unidos, y el doble del de América Latina y el Caribe. En la etapa de 2020-2025, que incluye la pandemia de covid y la posterior recuperación, el PIB por habitante de Chile creció algo menos que el promedio del mundo y que Estados Unidos, y algo más que América Latina y el Caribe. Desde 2012 ya no se vieron en Chile crecimientos anuales del PIB por habitante superiores al 5%, con excepción del 10,8% de 2021.
Si se toma el conjunto del período 1990-2025, en Chile la producción por habitante creció mucho más (3,0% anual) que en la etapa de la dictadura (1,9% anual) y más que Estados Unidos y el mundo (1,6% y 1,7% respectivamente), bajo lo que hemos llamado un “modelo híbrido” (ver mi libro Remodelar el modelo de 2007), con mayor intervención estatal pero sin un Estado social con suficiente peso en la economía para alcanzar mayores capacidades redistributivas.
Las brechas con el G7 y con Estados Unidos
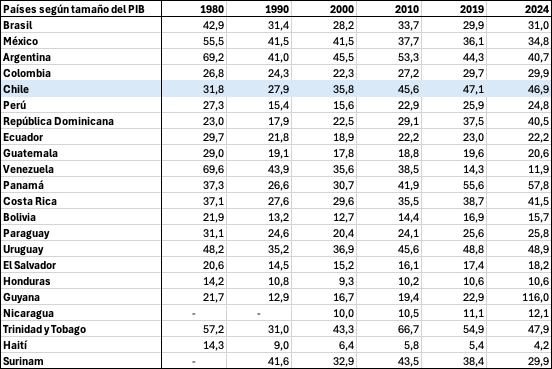
En la mayoría de los países de América Latina y el Caribe han aumentado entre 1980 y 2024 las brechas previamente existentes en materia de PIB por habitante a paridad de poder adquisitivo con los países de altos ingresos del Grupo de los 7 (Estados Unidos, Canadá, Japón, Gran Bretaña, Alemania, Francia e Italia), según los datos de PIB a precios constantes del FMI. No ha sido el caso de Chile, Colombia, República Dominicana, Panamá, Costa Rica y recientemente Guyana. Esto también se observa si se considera la brecha con la economía de Estados Unidos. El retroceso se concentra en muchos casos entre 1980 y 1990, durante la llamada “década perdida” de América Latina, existiendo además problemas de medición del PIB corregido de las variaciones de precios de largo plazo, por lo que cabe considerar la evolución desde 1990 para una evaluación de las tendencias más recientes.
PIB por habitante en América Latina como porcentaje de los países del G7
PIB por habitante en América Latina como porcentaje de Estados Unidos
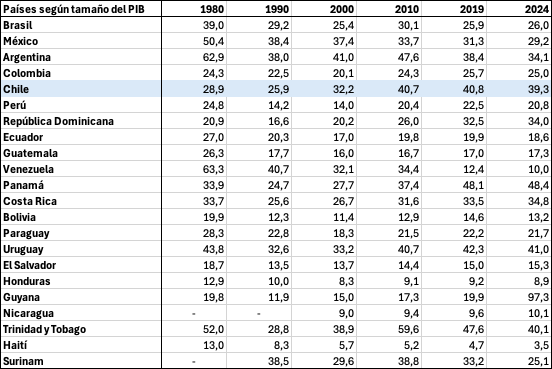
Fuente: a partir de International Monetary Fund, Economic Outlook Data Base. Producto interno Bruto per capita a precios constantes y a paridad de poder adquisitivo, dólar internacional de 2021.
En las tres economías más grandes del continente la evolución ha sido dispar. La brecha con el G7 desde 1990 se mantuvo aproximadamente en el caso de Brasil, mientras su PIB por habitante se situó en la medición más reciente en un 31% del de los países de altos ingresos en 2024. En cambio, en el caso de México el aumento de la brecha sumó cerca de 7 puntos porcentuales en 35 años y su PIB por habitante alcanzó un 35% del G7 en 2024, algo más que Brasil. Argentina ha vivido un retroceso considerable entre 2010 y 2024, pero con una brecha estable si se compara 1990 y 2024, año en que su PIB por habitante alcanzó un 41% de aquel del G7 y se sitúa aún en el rango alto de los países del continente.
Entre los países cuya economía tiene un tamaño que se sitúa después del trío de mayor envergadura, se registra una cierta mejoría en Colombia, cuyo PIB por habitante pasó respecto al del G7 de 24% en 1990 a 30% en 2024, y en Perú, que registró un aumento de 15% a 25%, mientras en Ecuador el nivel del PIB por habitante se mantuvo en un 22% del de los países del G7 en ese lapso.
Por su parte, si las estimaciones del PIB por habitante hechas por el FMI para Venezuela son acertadas -el gobierno no publica cuentas nacionales sino parcialmente y la ola migratoria es de difícil estimación, aunque abarca al parecer un 22,5% de su población en 2024- entonces se registra una ampliación inédita de la brecha. Su PIB por habitante ya había pasado de representar un 44% de aquel del G7 en 1990 a un 36% en 2000, al iniciarse el gobierno de Chávez. Más de dos décadas después, llegó a solo un 12% en 2024. Se trata de una de las caídas económicas absolutas y relativas de mayor envergadura de las que se tenga conocimiento en las últimas décadas.
Otra caída considerable y sistemática ha sido la registrada en Haití, cuyo PIB por habitante pasó de representar un 9% de aquel de los países del G7 en 1990, ya el más bajo de América Latina junto a Honduras, Nicaragua, Guyana y Bolivia, a uno de solo 4% en 2024. El de Honduras se mantuvo desde 1990 en un 11%, el de Nicaragua subió levemente del 10% en 2000 al 12% en 2024 y el de Bolivia pasó del 13% en 1990 a 16% en 2024. El de Paraguay se mantuvo en alrededor del 26%.
Destaca la situación reciente de Guyana, cuyo PIB por habitante superó en 2024 el de los países de altos ingresos, mientras era de 13% en 1990: ha aumentado considerablemente su PIB por el descubrimiento y producción de petróleo en una escala que contrasta con su escasa población, la que mantiene condiciones de vida aún modestas.
Panamá, con una fuerte economía financiera, disminuyó aún más su brecha y alcanzó un PIB por habitante de 58% en 2024 respecto a los países del G7, a comparar con un 27% en 1990. Según el dato más reciente, es la menor brecha con el G7 en América Latina, excluyendo a Guyana.
Costa Rica ha experimentado un buen desempeño, con una proporción del PIB por habitante del G7 que pasó de 28% en 1990 a 42% en 2024. Lo mismo ha ocurrido en República Dominicana, con una economía dinamizada por el turismo, cuya proporción por habitante pasó de un 18% en 1990 a un 41% en 2024. Un desempeño con altibajos es el de Trinidad y Tobago, que produce gas en gran escala y refina el petróleo también con poco territorio y población y una proporción de su PIB por habitante que está entre las más altas en 2024 con un 48%.
En Uruguay, el coeficiente pasó de 35% en 1990 a 49% del PIB del G7 en 2024, ostentando una importante disminución de la brecha, en contraste con Argentina y Brasil.
En el caso de Chile, el indicador pasó de 28% en 1990 a 47% en 2024, constituyendo entre las economías latinoamericanas de más envergadura el mayor éxito de reducción de la brecha con las economías de altos ingresos en los últimos años. La secuencia fue la de un aumento de la brecha en la década de 1980 -el PIB por habitante respecto al de los países del G7 bajó de 32% hasta 28% en 1990- bajo una dictadura de orientación ultraliberal en materia económica, y luego fuertes saltos positivos en las dos décadas siguientes, de 8 puntos porcentuales en 1990-2000 y otros 10 puntos en 2000-2010, ahora en un contexto democrático con gobiernos de una misma coalición durante dos décadas. Esto fue seguido de prácticamente un cese de la reducción de la brecha (solo 1,3 puntos porcentuales más de PIB por habitante respecto al G7 en 2024 que en 2010 y una práctica estabilidad si se compara con 2019), en medio de alternancias sucesivas entre gobiernos de distinto signo y giros bruscos en la política económica.
Una conjetura final
Lo más verosímil es que Chile se mantendrá en una trayectoria de crecimiento inferior al de la economía mundial, a las economías del G7 y a las asiáticas dinámicas, si persiste en políticas fiscales y monetarias injustificadamente contractivas y en ausencia de diversificaciones de su economía. Esta se sigue remitiendo, para financiar sus importaciones de todo tipo de bienes y servicios, a alimentar con materias primas las cadenas globales de valor vinculadas a la electromovilidad y las infraestructuras (minería metálica y no metálica, que representa un 52% del total de exportaciones) y a exportar productos alimentarios y forestales (24% del total) y a hacer lo propio con algunos servicios (12% del total, incluyendo transporte, turismo receptivo, seguros y finanzas, y también servicios empresariales, telecomunicaciones e informática).
Los gobiernos anteriores al iniciado en marzo de 2026 al menos manifestaban alguna intención de buscar complejizar la economía -sin fortalecer demasiado, en todo caso, los circuitos endógenos de innovación e investigación y desarrollo, y dejando languidecer el emblemático proyecto de hidrógeno verde- mientras para el actual gobierno solo parecen existir las señales de mercado, a las que el país debe atenerse en ausencia de toda política industrial. Eso si, alineándose con Estados Unidos en la disputa geoestratégica en curso en la economía mundial, aunque muchos de los intereses comerciales y de inversión de Chile estén más conectados con China y Europa.
