

El mes de octubre se inició con Wall Street registrando leves ganancias después de que un repunte de los bonos del Tesoro dio impulso a las acciones y alivió parte de la presión que había dominado a los mercados, pese al petróleo por encima de US$100 y a las preocupaciones sobre las presiones inflacionarias.
El vicepresidente de la Reserva Federal, Philip Jefferson, dijo que: “la inflación es demasiado alta y ha superado el objetivo del 2 por ciento de la Reserva Federal durante más de cinco años. Aunque considero que los riesgos tanto para la actividad económica como para el empleo están aproximadamente equilibrados en este momento, veo riesgos al alza para la inflación”. Concluyó que “Seguiré evaluando si las tendencias subyacentes sugieren que la inflación volverá al objetivo con suficiente rapidez. Con más datos disponibles, tales tendencias podrían propiciar un mejor discernimiento, al igual que la postura adecuada de la política monetaria”. Discurso del vicepresidente Jefferson sobre la economía y la política monetaria de EE. UU. – Junta de la Reserva Federal
Según Bloomberg Línea los operadores asignaron una probabilidad cercana a 25% a un incremento de los tipos de interés en octubre.
Un mes maldito
En el campo de las crisis financieras, octubre es un mes emblemático, un mes difícil y de muy mala reputación, puesto que es un mes donde ocurrieron grandes crisis financieras como la Gran Depresión (1929-1939), originada por la caída de la Bolsa de Nueva York el 24 de octubre de 1929, conocida como el «Jueves Negro», También está el Lunes Negro del 19 de octubre de 1987 cuando el índice Dow Jones cayó casi 23% en un solo día, siendo la primera crisis de la era bursátil informatizada y se recuerda porque los sistemas de negociación programada fueron criticados por su falta de fiabilidad. La crisis no se extendió a toda la economía estadounidense como en 1929 y requirió la intervención del presidente de la Fed, Alan Greenspan. Y en 2008, Wall Street sufrió un gran desplome por la propagación de la crisis financiera tras la bancarrota de Lehman Brothers en septiembre. La crisis bursátil mundial del 10 de octubre de 2008 constituye una histórica caída de las cotizaciones bursátiles de prácticamente todas las bolsas del mundo. Llamada inicialmente crisis subprime, por originarse en el sector de las hipotecas, después se extendió al sistema financiero estadounidense y a nivel mundial, provocando una recesión mundial en 2009.
Pese a las leyendas y tradiciones, si nos basamos en datos, según la firma Satori Insights «pese a su mala reputación, un 59% de los meses de octubre ha sido positivo en Bolsa«. Y si se retira el impacto negativo de esos tres dramáticos años, la media histórica refleja una subida del 1,2% en el S&P 500. Otros analistas, como de Jefferies, resaltan que hay que tener mucha precaución en octubre, en primer lugar, porque los analistas suelen revisar a la baja sus previsiones de ganancias tras el verano, y, en segundo lugar, porque muchos fondos estadounidenses cierran sus ejercicios fiscales entre agosto y octubre, por lo que venden las acciones donde tienen pérdidas para compensar las ganancias en otros, reduciendo así la carga fiscal. Cómo superar octubre, el mes de los grandes ‘crash’ de la Bolsa | Mercados
La tasa de interés de la Fed
La preocupación por los mercados bursátiles, con la exuberancia del precio de las acciones, especialmente de las grandes empresas tecnológicas y las relacionadas con la IA, este año ha estado relacionada con el rendimiento y precio de los bonos, que son teóricamente sus competidores, puesto que el precio de las acciones es más volátil y con mayor potencial de crecimiento, mientras que el precio de los bonos tiende a ser más estable y ligado a las tasas de interés. Según Copilot, en 2025, por ejemplo, el S&P 500 rindió un 17,9% frente al 7,3% del índice Bloomberg U.S. Aggregate Bond, reflejando esa diferencia de riesgo y retorno de las acciones respecto a los bonos.
Al 2 de octubre de 2026, los rendimientos de los bonos del Tesoro de EUA, se mantenían en niveles históricamente altos: el bono a 10 años en torno a 5,26%–5,27%, el bono a 30 años en 5,61%, y el bono a 2 años en 4,81%, alcanzando un máximo de 24 años. Los rendimientos más altos crean una mayor competencia de inversión y presionan las valoraciones de las acciones, al tiempo que se traducen en costos de endeudamiento más caros en toda la economía, elevando el costo de las hipotecas y de los préstamos.
Estos datos reflejan la presión de la inflación persistente y la expectativa de que la Reserva Federal mantenga tasas elevadas por más tiempo, las cuales tienen efectos más allá de los mercados financieros de Estados Unidos, puesto que es una tasa referente a nivel mundial, al que de una u otra forma siguen los bancos centrales tanto de los países avanzados como emergentes. Con el dólar como medio de pago y principal activo financiero, https://lanuevamirada.cl/la-primacia-financiera-de-estados-unidos/, la Reserva Federal con su manejo de la tasa de interés es, de facto, una especie de banco de bancos centrales y, entonces, Trump podría creerse Presidente de los bancos centrales en el mundo.
Gráfico 1
Tasa de interés de los fondos federales de la Reserva de Estados Unidos
En porcentajes.
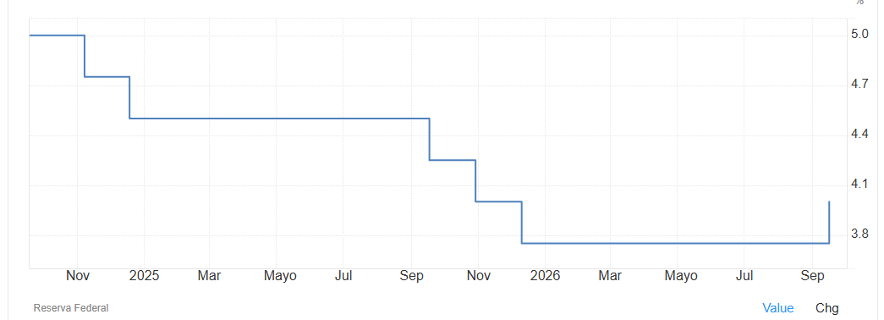
Es por eso que la próxima reunión del 27 y 28 de octubre de este año del Comité de Operaciones de Mercado Abierto (FOMC, por sus siglas en inglés) es de suma importancia, después de haber subido en la reunión de septiembre pasado el rango objetivo para el tipo de fondos federales en 25 puntos básicos, situándose entre el 3,75% y el 4,00% marcando la primera alza de la tasa desde 2023 (Gráfico 1). Los responsables de la Fed señalaron que la inflación sigue elevada y que la medida pretende favorecer un retorno más oportuno al objetivo del 2%.
La gran apuesta
El Comité de Operaciones de Mercado Abierto presenta sus proyecciones de corto plazo sobre la evolución de la tasa de fondos federales. Así, las proyecciones actualizadas mostraron que 16 de 18 funcionarios del Comité ven la posibilidad de al menos una subida adicional de 25 puntos básicos hasta finales de este año, con cuatro de ellos anticipando dos subidas adicionales de tipos. El presidente de la Fed Kevin Warsh no presentó sus previsiones como anticipó al subir al cargo.
Gráfico 2
Probabilidades de mantener y subir la tasa de fondos de la Fed
En puntos básicos (bps)
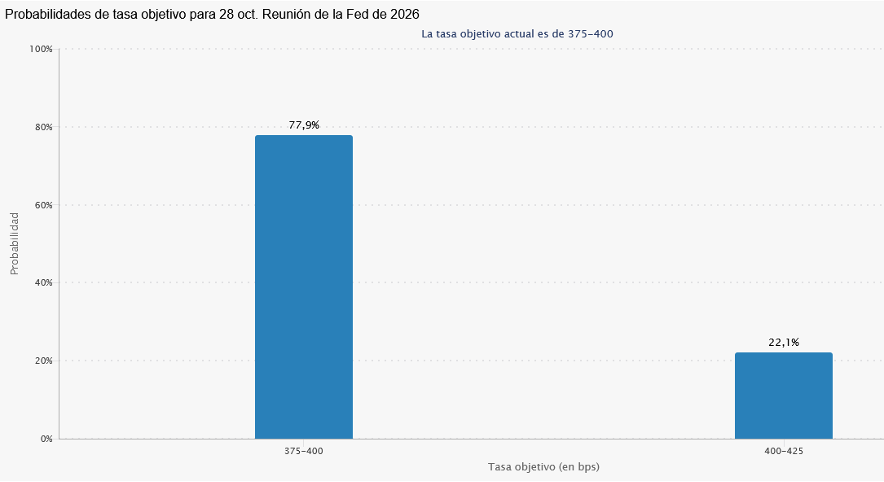
FedWatch calcula las últimas probabilidades de movimientos de la tasa FOMC en la reunion de fines de octubre, basado en el análisis de los precios de los futuros de tasas de interés, estimando un 77,9% la probabilidad de que la tasa de la Fed se mantenga en su rango en puntos básicos de 375-400, y que solo un 22% estima que subirá en 25 puntos básicos (Gráfico 2). Los datos señalan probabilidades y el contexto político y económico parecen confirmarlas.
Contexto económico y político
La tasa de inflación medida por el Índice de Precios de los Gastos de Consumo Personal (PCE), que se dice que es uno de los indicadores que sigue la Fed para tomar sus decisiones de política monetaria, en el mes de agosto respecto al mes anterior aumentó un 0,3% y si se excluyen alimentos y energía, el índice de precios PCE subió un 0,2 %. Ahora, si se mide respecto al mismo mes de hace un año, es decir la tasa interanual, el índice de precios PCE de agosto aumentó un 3,4% y excluyendo alimentos y energía, creció un 3,0 % respecto al año anterior (Gráfico 3).
Gráfico 3
Variación del Índice de Precios de los Gasto de Consumo Personal y Tasa Objetivo del 2%
En porcentajes
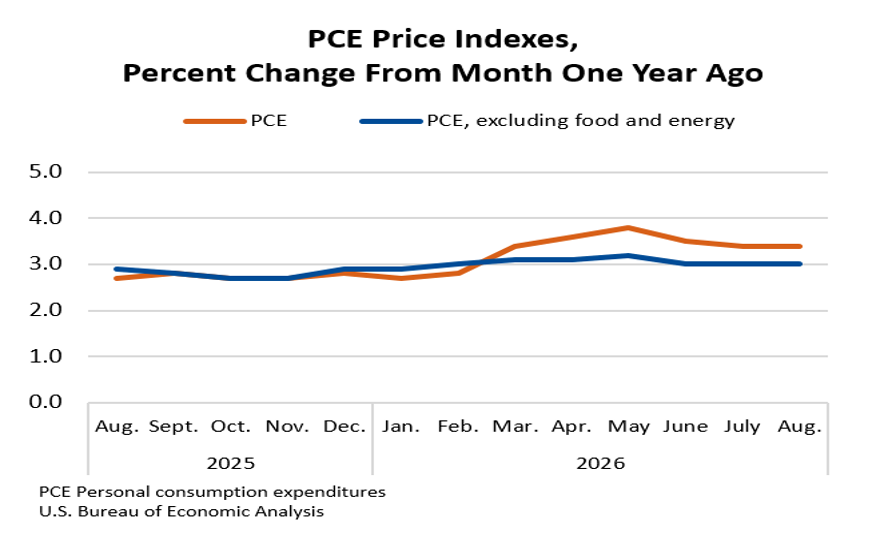
Como se observa, la tasa de inflación clave se mantuvo desde agosto de 2025 hasta marzo de 2026 entorno al 3 % y subió hasta cerca del 4% en mayo para estabilizarse en un 3,4% hasta agosto, alejada de la tasa objetivo de la Fed del 2%.
Desde que estaba Jerome Powell a cargo de la Fed, férreo enemigo y etiquetado de “lento” por Trump, hasta llegar a cambiarle por un funcionario más cercano nombrado por el, como sería Kevin Warsh, ha estado proclamando bajar la tasa de fondos federales a niveles cercanos al 2% para, según Trump, reducir la inflación en la que los precios de los huevos serían un buen indicador. Bajar la inflación, fue bandera de su política electoral cuando ganó las elecciones en 2024 y debería retomar su consigna en tiempos difíciles como son las elecciones a medio término a principios de noviembre de 2026.
En lo que respecta la actividad económica, el PIB de los Estados Unidos aumentó a una tasa anual del 2,2 % en el segundo trimestre de 2026, mientras que en el primer trimestre el PIB real aumentó un 2,5%, alejándose de la temida estanflación. Y para cerrar los indicadores que preocupan a la Fed, los datos recientes muestran que tanto la tasa de desempleo, del 4,2%, como el número de desempleados, de 7,1 millones, cambiaron poco en septiembre de 2026. La tasa de desempleo se ha mantenido en un rango estrecho del 4,1% al 4,3% desde marzo de 2026 se manera que se estabilizó el indicador que preocupa a la Fed. El crecimiento salarial se desaceleró y la economía no se está sobrecalentando de una manera que requiera un ciclo de aumento apresurado de tasas.
La Nueva Economía de Trump o Trump economics, que está en pleno desarrollo, dice, entre otras máximas de su política económica centrada en la reducción de impuestos, la desregulación y aranceles protectores a gran escala, que los avances de la IA contribuyen a reducir la inflación y aumentar la productividad y con ella el crecimiento del PIB.
Bajo la segunda administración del presidente Donald Trump, Estados Unidos ha entrado en una nueva era de prosperidad, marcada por un crecimiento económico récord y billones de nuevas inversiones del sector privado impulsadas por reformas fiscales, desregulación y un renovado enfoque en la innovación estadounidense. El país ha consolidado su posición como líder mundial en inteligencia artificial, con gastos de capital récord que impulsan la productividad y el avance tecnológico. La Casa Blanca
Y para cierre de campaña, para las elecciones de medio mandato de 2026, la Casa Blanca proclama que: “En menos de dos años, el presidente Donald J. Trump ha impulsado el periodo más trascendental de gobierno en la historia moderna de Estados Unidos. Heredó un desastre — y lo convirtió en un regreso histórico”. El presidente Trump ofrece resultados históricos para el pueblo estadounidense en menos de dos años – la Casa Blanca
Según Reuters: un aumento del costo de vida en medio de una inflación elevada y mayores costos de endeudamiento ha puesto a los votantes en un estado de ánimo amargo sobre el manejo de la economía por parte de los titulares, aunque el crecimiento económico en general ha sido sólido y el mercado laboral se ha mantenido estable. Las encuestas parecen indicar una cierta declinación del republicanismo y, según CNN, en una reciente encuesta el grado de aprobación de la gestión económica de Trump bajo al 27%. ¿Qué dicen las últimas encuestas de CNN sobre Trump y su gestión? | CNN . De ahí, su promesa de darle a cada estadounidense un “dividendo” de 5.000 dólares si los republicanos mantienen el control del Congreso en las próximas elecciones de mitad de mandato.
En este contexto político y económico es poco probable (probabilidad cercana a cero), que la Reserva Federal de los Estados Unidos intente mover hacia arriba la tasa de fondos federales, lo cual no quiere decir que independiente del resultado que obtenga Trump, lo pueda mover hacia arriba 25 puntos básicos para salvar el honor y quedar bien con la historia, pero en octubre gris no se toca la tasa de interés, en diciembre puede que sí. Apuesto. Aunque no soy propenso a apostar porque no me gusta ganar la plata a mis amigos. Lo cierto es que octubre no será negro para los mercados, pero noviembre probablemente podría ser negro para Trump.
