

Una de las características del capitalismo monopolista en su fase actual es la exuberancia y la importancia de los mercados financieros. Es muy común señalar que Estados Unidos (EUA) ha perdido su peso en la economía mundial y que su PIB nominal representa el 26% del PIB mundial, aunque todavía se mantiene en el primer puesto, seguido de China. También se prevé que Estados Unidos, China y Alemania se impondrán como las mayores economías del planeta hacia 2030.
Sin embargo, si se mide por la Paridad del Poder Adquisitivo (PPA), China lo desplaza del primer lugar a nivel mundial. También se señala que en el caso de las exportaciones mundiales y de manufacturas EUA hace varios años ha sido desalojado al segundo lugar, aunque mantiene la primacía como el primer importador de mercancías del mundo. Estos indicadores, y otros, dan lugar a que sea necesario diferenciar entre la multipolaridad económica de la multipolaridad financiera o, en sencillas palabras, de la dominancia del dólar y de Wall Street.
“La producción y el comercio pueden reorientarse con relativa rapidez, mientras que los ecosistemas financieros son acumulativos. La escala atrae a emisores, inversores e intermediarios; su presencia genera a su vez liquidez, y esa liquidez atrae aún más actividad. La centralidad del dólar se sustenta no solo por su posición dominante o la confianza que inspira, sino también por una ventaja comparativa construida”. (Por qué el mundo sigue necesitando a Wall Street, Aug 21, 2026 Jorge Arbache, PS)
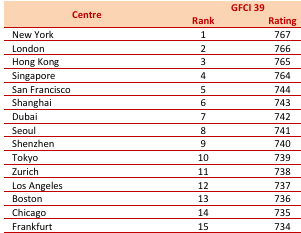
Significa que el desplazamiento de Estados Unidos por China en el comercio y en la producción mundial puede darse relativamente en periodos no largos. Pero en el ecosistema financiero es muy difícil que se dé en un corto o mediano plazo. Es el caso de Londres como centro financiero mundial que sobrevivió a la caída del imperio británico e incluso a la pérdida de posicionamiento de la libra esterlina como divisa mundial. El Índice de Centros Financieros Globales (GFCI, por su sigla en inglés) que mide la competitividad de los principales centros financieros del mundo muestra a la City en segundo lugar y a Wall Street en primer lugar (Gráfico 1).
Sobresale también el hecho que Estados Unidos tiene cinco centros financieros de los 15 primeros a nivel mundial. En el supuesto caso, dada la tendencia a disminuir el rol del dólar y el retiro bonos del Tesoro de Estados Unidos, la pregunta sería: “si el mundo quisiera sacar varios billones de dólares de Estados Unidos, ¿a dónde iría ese dinero?” El problema no es la escasez de economías o activos prometedores sino es estructural. Es que los demás sistemas financieros tienen una capacidad limitada para absorber una reasignación tan grande y rápida sin desestabilizarse”. (Arbache 2026). Por ejemplo, Beijing está en el puesto 22 entre los centros financieros mundiales y aunque China cuenta con un enorme mercado de bonos, los controles de capital, la convertibilidad controlada, la influencia del estado y la incertidumbre sobre los derechos de los inversores limitan su capacidad para absorber libremente carteras globales
Gráfico 1
Centro Financieros mundiales: 2026
Esta capacidad para absorber “no solo depende del volumen de valores disponibles, sino también de las bolsas, los bancos, los intermediarios, las cámaras de compensación, los depositarios, los reguladores, los tribunales, los auditores, los abogados, los proveedores de datos y los mecanismos de respaldo de los bancos centrales”. Es decir, depende de todo un ecosistema y no solo del peso de una moneda o a una bolsa de valores.
La dominancia del dólar
En el caso de debilidad del dólar frente a otras monedas extranjeras, según el mercado mundial de divisas, el dólar estadounidense siguió siendo la moneda dominante: representó el 89,2% de todas las operaciones de divisas en 2025, frente al 88,4% de 2022 y no muestra una debilidad (Gráfico 2A).
Gráficos 2A y 2B
Principales monedas y pares de monedas de intercambio de divisas:2025-2022
Porcentaje del total intercambiado
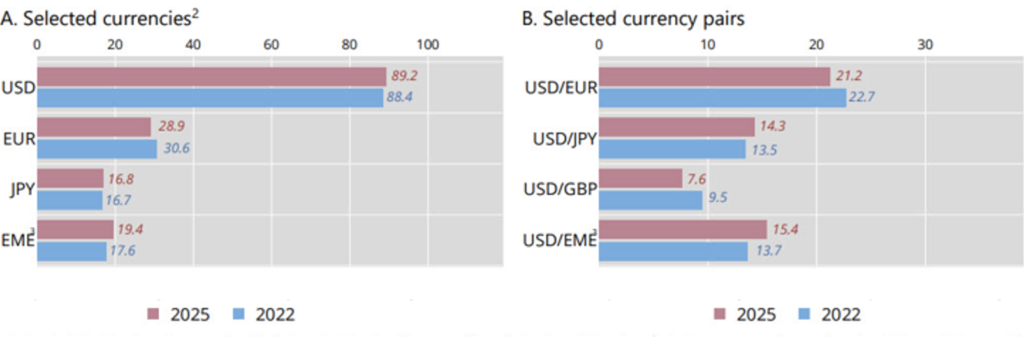
En cambio, la importancia del euro descendió al 28,9%, frente al 30,6% en 2022. La cuota del yen japonés se mantuvo estable en el 16,8%, y, por su parte, el renminbi continuó su trayectoria alcista observada desde 2013, alcanzando el 8,5% del volumen de negocio global. Ahora, entre los 10 pares de divisas más negociados en el mercado mundial, todos los pares involucran al dólar estadounidense, reflejando su estatus como la moneda vehículo mundial (Gráfico 2B). El principal par de divisas de intercambio es el dólar/Euro con una quinta parte del total de divisas, mientras que en quinto lugar está el dólar/Renmimbi con un 8,1% del total transado.
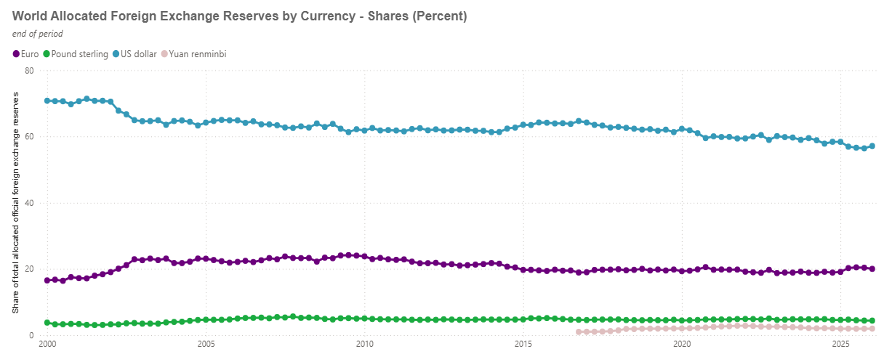
Desde el punto de vista de la importancia del dólar como moneda de reserva mundial o divisa, se observa en el Gráfico 3 que en el año 2000 representaba un 70,8% del total de las reservas internacionales en monedas a nivel de los países miembros del FMI (COFER), la Libra esterlina significaba un 3,8% y el Euro el 16,5%. Un cuarto de siglo después, el dólar disminuyó su importancia al 57,1% según el FMI, indicador que se tomó como un dato de decadencia, empero las otras monedas rivales como el Euro solo subieron a un 20%, la Libra esterlina a un 4,4% y el famoso yuan – renminbi alcanzó a representar tan solo un 2%.
Gráfico 3
Composición por monedas de las Reservas Internacionales mundiales
En porcentajes
La importancia de Estados Unidos en la bolsa mundial
Desde el punto de vista del mercado financiero se calcula el tamaño de la bolsa mundial a partir de la suma de todas las bolsas según la World Federation of Exchanges (la federación mundial de bolsas). ¿Cuánto pesa cada país en la bolsa mundial?
Por el tamaño de bolsas, agosto de 2026, la bolsa más grande del mundo es la estadounidense Nasdaq (National Association of Securities Dealers Automated Quotation), en segundo lugar, le siguen el NYSE (la bolsa de Nueva York) y la bolsa de Shenzen Stock Exchange de China, la de Japón, Taiwán y Hong Kong Home – Statistics Portal. No hay bolsas europeas hasta el sexto lugar, con Euronext, que agrupa las bolsas de Ámsterdam, París, Roma, Bruselas, Dublín, Lisboa y Oslo.
Como vemos EUA concentra la mitad del valor de capitalización total de la bolsa mundial y tambien del valor transado y no hay ningún país que sea su rival. En el MSCI World, quizá el índice mundial más conocido, la presencia estadounidense es aún mayor, del 74 %, porque excluye países emergentes y pequeñas empresas. Por tanto, en términos de capitalización de mercado, el de Estados Unidos es el más grande del mundo por mucha distancia, concentrando el 50% de la capitalización de mercado global, mientras que en términos del PIB solamente representa un 26% del producto mundial.
Los bonos del Tesoro de EUA
El problema de la deuda pública de EUA, más de 40 billones de dólares, ha empezado a presionar a los bonos del Tesoro cuyo rendimiento a 10 años superó el 5% ante temores del mercado del alza de las tasas de interés del Fed, en un contexto donde circula la noticia de que el fondo soberano de Noruega redujo el peso de su deuda soberana en cartera en bonos del Tesoro de EUA de unos 75.000 millones de dólares. Sin embargo, es en este mercado financiero donde Estados Unidos cuenta con una ventaja formidable. En septiembre de 2026, el mercado de bonos del Tesoro de Estados Unidos tenía 29 billones de dólares en títulos en circulación y un volumen de negociación diaria promedio superior a 1,2 billones de dólares. Los inversores extranjeros participan con una tercera parte del total.
Gráfico 4
Principales países tenedores de bonos de EUA
En billones de dólares
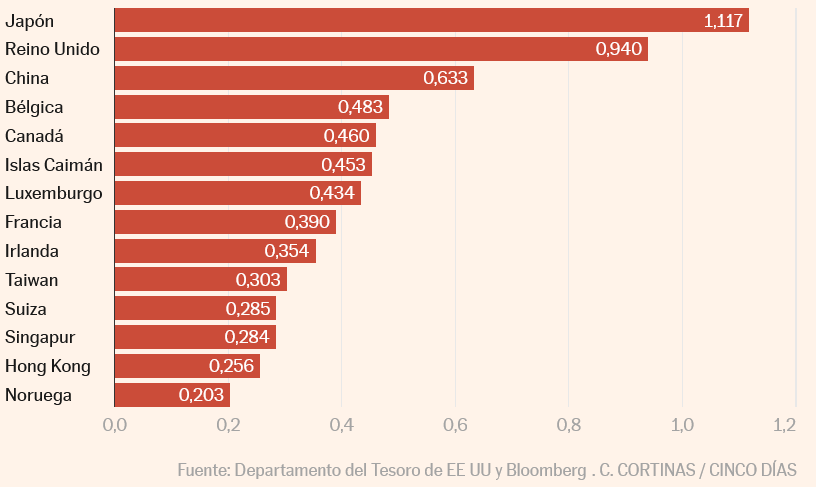
Pero a nivel de países no hay ninguno dominante. Así, Japón es el principal acreedor con una tenencia del 3,8% del total de los bonos en circulación, le sigue el Reino Unido con el 3,1% y China, el gran rival, solo con un 2,2% (Gráfico 4).
¿Qué país podrá desplazar a EUA del mercado financiero mundial de los bonos? El Área del Euro no ha autorizado una emisión de bonos del área sino solo lo hacen a nivel de cada país, como Bélgica, que ocupa el cuarto lugar, seguido un poco después por Luxemburgo Francia e Irlanda.
Por tanto, una cosa es la evidencia anecdótica de casos en que algunos bancos centrales están disminuyendo su exposición al dólar y comprando oro, por ejemplo, o que están retirando de su custodia en EUA y lo trasladan a Londres, o que están disminuyendo su exposición a los bonos del Tesoro de EUA, pero otra cosa es la primacía del dólar en las transacciones de divisas y de activos financieros, el peso de EUA en los principales centros financieros mundiales y la preferencia por los bonos del Tesoro a 10 años.
En conclusión, existe una multipolaridad económica en la que EUA es uno más entre pares, la cual es muy distinta a la primacía financiera y del dólar, donde Estados Unidos es y será la potencia dominante por mucho tiempo pese a todo, al liderazgo de Trump, a los malos augurios y buenos deseos.
