

Proyectar la evolución futura de la economía es un ejercicio azaroso. También lo es predecir la variación del Producto Interno Bruto, tanto en el corto como en el largo plazo. Siempre lo ha sido, pero aún más en la actualidad con economías sujetas a mayores fluctuaciones por los cambios productivos y tecnológicos y los de política de algunos de los principales actores globales. Los errores de proyección resultantes son numerosos, a pesar de técnicas econométricas sofisticadas y de sistemas estadísticos de mayor calidad. Se mantienen, además, modelos que simplifican en exceso las relaciones de causa a efecto entre variables (usando promedios de elasticidades de una variable respecto de otras que suelen ser poco estables y suponiendo de modo simplista conductas homogéneas de los agentes económicos), lo que redunda en equivocaciones frecuentes.
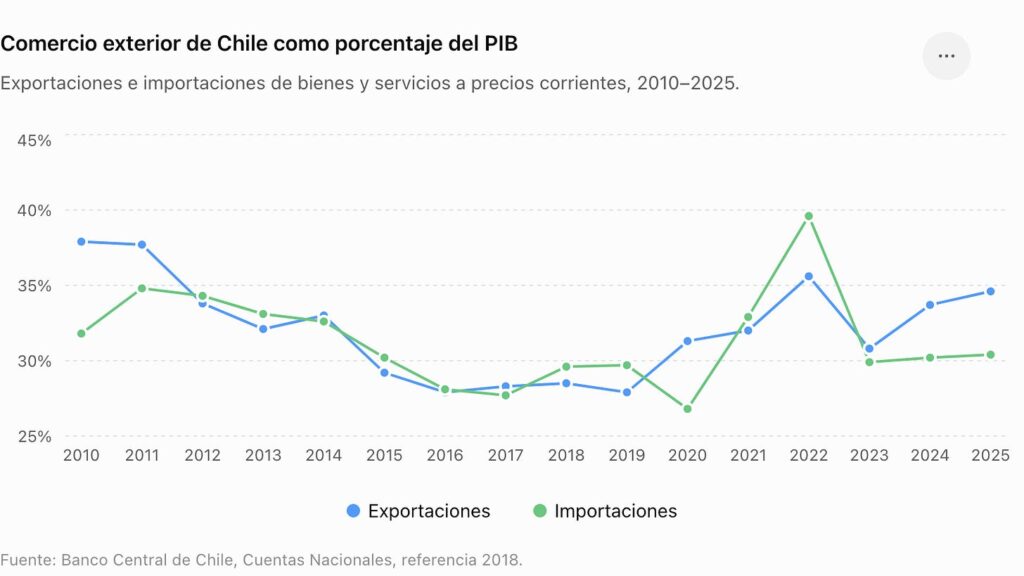
El Banco Central chileno ha hecho bien en establecer rangos amplios en sus proyecciones, lo que asume la variabilidad de la evolución previsible de los factores que inciden en la economía chilena. Recordemos que ésta funciona con un amplio grado de apertura a la economía mundial, lo que la hace objeto del impacto de las fluctuaciones de precios y cantidades en los mercados externos, sobre todo en combustibles y alimentos, respecto de los cuales las autoridades nacionales no tienen control ni influencia. Recordemos también que la economía chilena representa solo el 0,35% de la economía mundial y es tomadora de precios externos. Las exportaciones pasaron de 26% del PIB en 1996 a un máximo de 45,1% en 2007, para después retroceder por debajo del 30% hasta 2019. El gran aumento de 2003–2007 fue fruto del comienzo del super ciclo de materias primas y del fuerte aumento del precio del cobre a lo que no fue ajena la demanda China. El crecimiento asiático aumentó sustancialmente la demanda por cobre y otros minerales y por celulosa, frutas, vino y salmón, mientras Chile redujo fuertemente las barreras de acceso a numerosos mercados a partir de 2003. Los productos agrícolas y forestales, la industria asociada y los servicios exportados fueron adquiriendo un cierto dinamismo a partir de 2019, mientras la producción física de cobre empezó a decaer por agotamiento de los yacimientos. La evolución del tipo de cambio real, después de una fuerte caída en la década de 1990, mejoró tendencialmente desde 2000 y favoreció los retornos a productor de los bienes exportables. El tipo de cambio no influye en las exportaciones mineras, pero si en el resto de la oferta exportable, así como en las actividades internas que sustituyen importaciones. Las exportaciones netas de importaciones han vuelto recién a ser un factor expansivo en el PIB a partir de 2023-25 por un mejoramiento de los términos del intercambio, los que han mejorado desde 2020.
Algunos de los factores relevantes en la coyuntura son, además, las expectativas subjetivas, pero con efectos reales, como las percepciones de los consumidores y de los inversores. Su conducta, dado que componen ampliamente la mayor parte de la demanda agregada, determina el grado de utilización de buena parte de las capacidades instaladas, excepción hecha de los enclaves exportadores de productos básicos y de servicios, que dependen de su demanda externa y del tipo de cambio. El fundador de la macroeconomía moderna, John Maynard Keynes, calificó a las expectativas empresariales de “espíritus animales” (animal spirits) para graficar la imprevisibilidad de su incidencia.
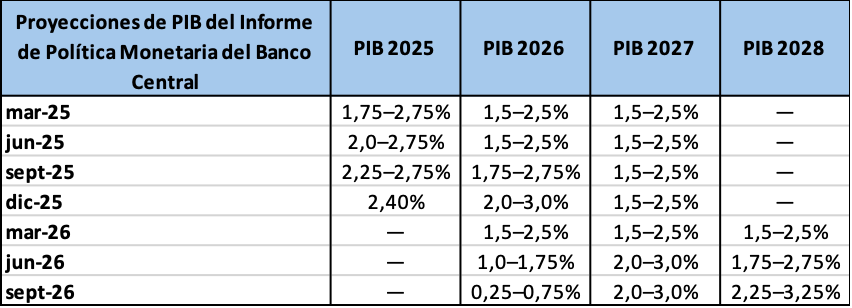
En los Informes de Política Monetaria trimestrales del Banco Central (llamados los “Ipom”), se observa que al iniciar cada año se suele proyectar el crecimiento del PIB con un rango de variabilidad de 1 punto porcentual, lo que es bastante amplio. Esto le permite disminuir el riesgo de que el resultado final del año esté fuera de los bordes de proyección. Luego, al avanzar los trimestres, va estrechando el rango o no los establece, ya con datos parciales efectivos, como se observa en la primera columna del cuadro adjunto para el año pasado. Llama la atención que el rango más bajo de proyección de diciembre de 2024 (1,5%) fuese bajo y sin mayor fundamento: el año terminó con un resultado de crecimiento del PIB de 2,5%.
En las proyecciones para el año 2026, la situación ha sido especialmente contrastada. En diciembre de 2025, el Banco Central estableció un rango de proyección de 2-3% de crecimiento del PIB para 2026, de nuevo sin mayor fundamento si se considera la anunciada política fiscal contractiva del gobierno entrante en marzo y la inestabilidad externa por las guerras de Trump.
El instituto emisor apostó por un empuje de la inversión doméstica que no se produjo. Los malos datos sucesivos han llevado a contraer el borde bajo de la proyección para 2026 desde un 2% en el informe de diciembre de 2025 a un 0,25% en el de septiembre de este año, recién publicado. El borde alto pasó, por su parte, de un 3% a solo un 0,75%. Estas correcciones no son menores, por decir lo menos. La proyección para 2026 pasó de un centro de rango de 2,5% en diciembre de 2025 a 0,5% en septiembre de 2026, una revisión de −2 puntos porcentuales en nueve meses.
Proyecciones del Producto Interno Bruto del Banco Central
Comparando las proyecciones de diciembre de 2025 con las de septiembre de 2026, se constata que la del consumo pasó de 2,7 a 1,7% y la de la formación bruta de capital fijo (inversión menos variación de existencias) nada menos que de 4,9 a -0,3%. Este es un error grueso, que partió por suponer un incremento de las inversiones motivado por la perspectiva de un cambio hacia un gobierno de claro sesgo proempresarial. Usando como ponderaciones las participaciones de estos componentes en el gasto del PIB en 2025 (consumo 71,8% e inversión 24,1%), estos cambios explican los 2 puntos porcentuales de corrección del centro de la proyección del PIB.
El Banco Central atribuye la rebaja a una combinación de desaceleración de la demanda interna, deterioro del mercado laboral y de la confianza, efectos del aumento de los combustibles, condiciones climáticas adversas y menor producción minera. El primer factor es el principal, aunque los shocks de oferta influyen: la menor producción minera afecta las exportaciones, utilidades e ingresos, compensado en parte por los mayores precios del cobre, y los temporales afectaron parte de la producción e ingresos. El petróleo caro, por su parte, redujo el ingreso real y repercutió sobre producción, consumo e inversión. Se producen, como es usual, efectos recursivos (interacciones de retroalimentación) de factores de demanda y de oferta. El ajuste fiscal disminuye la demanda, el mayor precio de los combustibles no compensado tiene impactos tanto de oferta como de demanda, mientras una caída minera puede posteriormente debilitar el empleo y el consumo, dados sus efectos de arrastre hacia atrás sobre otras actividades. En todo caso, salvo el tema de los precios de los combustibles, cuyo impulso al alza se debe a la conducta de Trump en la guerra de Irán y a las destrucciones de refinerías y depósitos rusos en el prolongado conflicto de Ucrania, el resto era razonablemente previsible en rangos inferiores. Este es el caso de la que era una probable desaceleración del PIB no minero y de la demanda privada y pública, con la inversión cayendo, el consumo perdiendo fuerza, el empleo deteriorándose y la confianza a la baja. El diagnóstico del IPoM de septiembre terminó por señalar una debilidad persistente en la inversión del sector inmobiliario, el término de grandes proyectos, la postergación de inversiones privadas y una caída relevante de la inversión pública durante el primer semestre, lo que no apareció de un día para otro.
En todo caso, la fuerte desaceleración de 2026 no fue anticipada, en defensa del Banco Central, por los otros organismos que hacen proyecciones oficiales, aunque la suya (2-3%) y la del Ministerio de Hacienda (2,5%) estuvieron entre las más optimistas a fines de 2025, superiores a las de la OCDE y la CEPAL (2,2%) y el FMI (2,0%).
No obstante, en los últimos dos informes del Banco Central las proyecciones para 2027 se han aumentado desde el 1,5-2,5% al 2,0-3,0%, mientras aquellas para 2028 siguen alegremente al alza, sin que se observe algún fundamento para tal optimismo (ver de nuevo el cuadro adjunto). ¿No será más bien una expresión de buenos deseos, lo que no es propio de un organismo técnico, para no mencionar una cierta adhesión a la política del gobierno, lo que no le corresponde manifestar? El único factor eventualmente al alza a la vista en los próximos 12-24 meses es la inversión, si logra ser estimulada por la reciente reducción de impuestos a las grandes empresas y por la demanda de cobre, pero en un clima general de negocios internos y externos de poco dinamismo. Podrían tener más efectos las medidas para acelerar el crédito hipotecario previstas en el proyecto de ley recién enviado al parlamento, siempre que la vivienda no se encarezca en demasía, y sobre todo eventuales estímulos a la inversión pública y rebajas de tasa de política monetaria. En todo caso, la inversión pesa mucho menos que el consumo de los hogares y el de gobierno en la demanda agregada y, por tanto, en la evolución de la coyuntura.
Respecto de estas últimas variables, no se observa dinámicas ni políticas de estímulo a la vista, incluyendo la política monetaria más que conservadora del propio Banco Central que mantiene una inexplicable tasa de política monetaria contractiva -de 4,5% desde diciembre- con una inflación anual sin fluctuantes de 3,2% en agosto, muy cerca de la meta a 24 meses de 3%, y en medio de una situación recesiva y de aumento del desempleo. Practicar una prospectiva especulativa -basada en las creencias de la “economía de la oferta” y las supuestas virtudes mágicas de las rebajas de impuestos- no tiene, en todo caso, sentido para nadie. Hubiera sido más precavido mantener para los años 2027 y 2028 la proyección de 1,5-2,5% contenida en los informes trimestrales emitidos por el Banco Central hasta marzo de 2026, que parece estar más ajustada a la evolución probable de la economía con la política económica vigente.
