

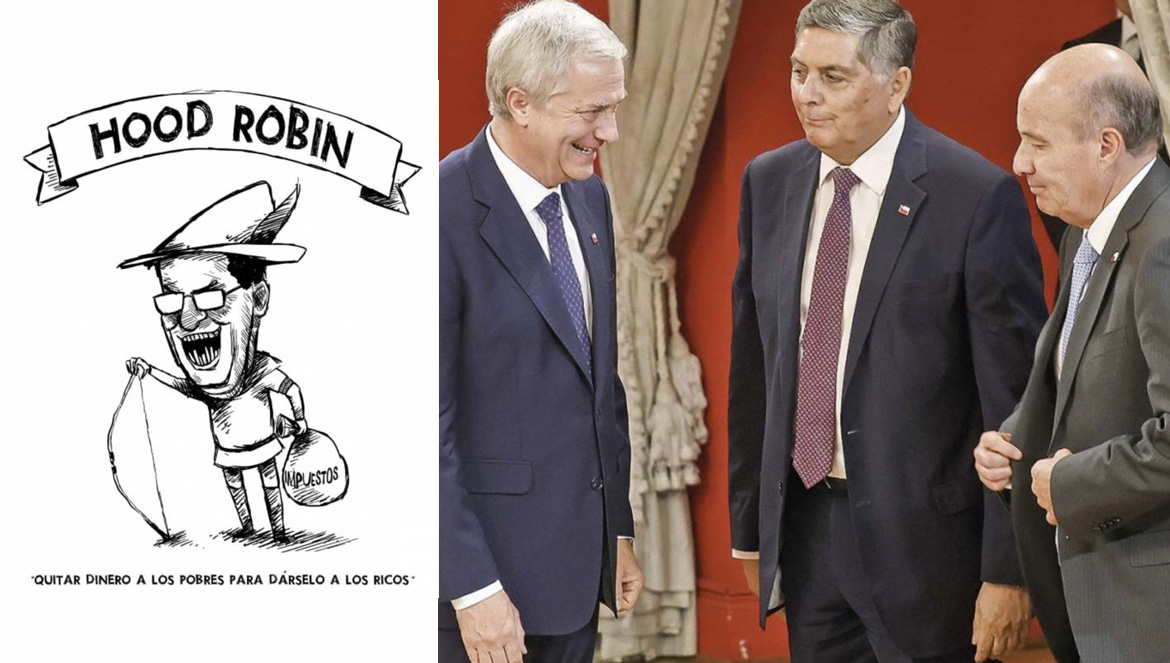
La megarreforma tributaria se vendió como una apuesta por el crecimiento. Pero detrás de esa retórica aparece una decisión política bien precisa: rebajar la carga tributaria sobre el capital, concentrar beneficios en los sectores de mayores ingresos y pedirle al Estado —es decir, al conjunto de la sociedad— que asuma el costo de contraer el gasto público y el riesgo de que la promesa de inversión y empleo no se cumpla.
La ciudadanía parece entenderlo mejor que buena parte del debate público. De acuerdo con Criteria, un 49% estima que la reforma beneficiará principalmente a los sectores de mayores ingresos, mientras un 37% cree que tendrá efectos negativos para el país. La encuesta Cadem, por su parte, muestra una desaprobación presidencial en ascenso: 56% en mayo, 58% en julio y 60% al 3 de agosto, justo cuando la megarreforma avanzaba en su tramitación. Para la opinión pública, esta “agenda de crecimiento” no es más que una rebaja tributaria regresiva.
Un beneficio concentrado en las rentas del capital
En Chile, las rentas del capital casi no pesan en los ingresos de la mayoría: en el 50% inferior representan apenas 0,6% del ingreso mensual promedio. En cambio, en el percentil 99 llegan al 6,1%, y en el 1% de mayores ingresos representan más del 86% de sus ingresos. Ese mismo 1% concentra el 98,5% de las rentas del capital. Por eso, reducir impuestos al capital no beneficia indistintamente a “las empresas” o a “la inversión”; favorece, de manera dominante, a la cúspide de la distribución.
Las cifras fiscales son todavía más elocuentes. Una reducción de cuatro puntos en el Impuesto de Primera Categoría (IDPC) le resta al fisco alrededor de US$ 1.880 millones anuales. De ese monto, se estima que el 80% beneficiaría al 1% más rico; y dentro de ese grupo, casi la mitad llegaría a solo 1.505 personas, con beneficios promedio del orden de $100 millones anuales por cada punto de rebaja del IDPC. En contraste, una persona del 50% inferior recibiría cerca de $2.445 al año, menos de un Super 8 al mes. No es una anécdota distributiva: es el corazón de la reforma.
Invariabilidad tributaria: menos flexibilidad para el Estado
La invariabilidad tributaria profundiza el problema: amarrar por 25 años la capacidad del Estado para modificar reglas tributarias en un país que enfrentará mayores presiones climáticas, demográficas, previsionales, sanitarias, habitacionales y educacionales, reducir flexibilidad fiscal no es neutral. Es blindar tributariamente al capital, a costa de dejar al Estado con menos margen para responder a las necesidades futuras.
El entreguismo tributario aquí no tuvo límites: no sólo se congela el IDPC, sino que también el Global Complementario, la reintegración, cualquier impuesto adicional e incluso el IVA, además de “proyectos conexos” a la inversión que se está beneficiando de la rebaja.
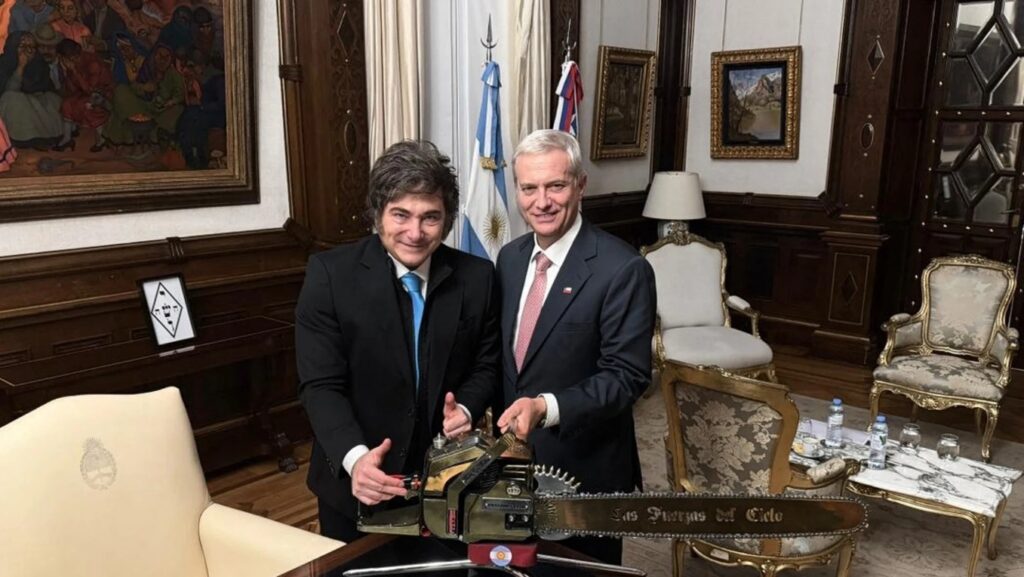
Un argumento de estos entreguistas fiscales es que habría que competir con la Argentina de Milei que estaría entregando beneficios parecidos. Lo que no indican es que, mientras Chile bordea un riesgo-país cercano a 0,94 puntos porcentuales —unos 94 puntos básicos—, Argentina se mueve en torno a 4,34 puntos porcentuales —434 puntos básicos—, casi cinco veces más; es decir, no estamos ante un modelo competitivo a imitar, sino ante una economía que carga con dos “corralitos” en 23 años, una inflación interanual todavía cercana al 34% pese a la fuerte desaceleración, y una dependencia persistente del apoyo financiero del FMI, por expresa instrucción de Trump.
Por otra parte, la alusión al DL 600 olvida que ello ocurrió en 1974, en plena dictadura, cuando Chile era un paria internacional y ese decreto apuntó a atraer inversión extranjera renuente a invertir en ese escenario político. La situación actual es muy distinta: nuestro riesgo-país es de los más bajos de la región, junto con Uruguay; la inversión extranjera alcanzó récords en 2024 y 2025; y la Corporación de Bienes de Capital detecta una cartera de 853 proyectos por US$ 87.702 millones para 2026-2030. Aunque el desglose más reciente por origen de capital no está publicado para ese quinquenio, el análisis de InvestChile sobre el catastro CBC 2024-2028 mostraba que US$ 37.478 millones, equivalentes al 77% de la inversión privada, correspondían a empresas extranjeras. Es decir, Chile no necesita regalar invariabilidad tributaria por 25 años para atraer capital: ya lo está haciendo bajo reglas institucionales normales. Más aún, más del 50% de esos proyectos ya cuenta con las autorizaciones necesarias y, por ende, no necesitaban ni menores impuestos ni invariabilidad para concretarse.
La promesa Laffer y sus débiles supuestos
La ideología detrás de la megarreforma concibe al crecimiento como resultado automático y directo de rebajas de impuestos y desregulaciones que estimularían la inversión privada. Esta visión da la espalda a la evidencia y al debate moderno sobre crecimiento que pone énfasis en innovación, cambio tecnológico, diversificación productiva y complejidad tecnológica de la producción y las exportaciones.
La justificación económica de la megarreforma se apoya en una versión optimista de la Curva de Laffer: bajar impuestos generaría tanta inversión, crecimiento y formalización que la recaudación perdida terminaría recuperándose. Es una hipótesis ampliamente rechazada en círculos académicos, incluidos estudios del FMI, la OCDE y el Banco Mundial. Para que funcione, las empresas tendrían que transformar la menor carga tributaria en inversión productiva; esa inversión debería elevar pronto el PIB; y el mayor crecimiento tendría que compensar la pérdida inicial de ingresos fiscales. Además, todo ello debería ocurrir sin deterioro del gasto público, mayor déficit, presión sobre la deuda ni aumento de la desigualdad. Demasiados supuestos para una política tan costosa. Por eso es que, cuando se ha puesto en práctica, ha fallado.
Los recursos liberados por una rebaja tributaria no necesariamente terminan en nuevas plantas, maquinaria o empleos. También pueden financiar dividendos, recompras de acciones, traslado de utilidades al exterior, ajustes contables, consumo conspicuo o adelantos de ingresos para aprovechar una tasa menor. Los efectos sobre el crecimiento suelen ser acotados, tardíos – demoran de 3 a 5 años – y no consiguen compensar plenamente la merma inicial de recaudación. El escenario más plausible no es una reforma que “se paga sola”, sino una que reduce ingresos permanentes, obligando a sucesivos ajustes en gasto social e inversión pública.
Crecimiento y empleo: promesas sin garantías
El impacto sobre crecimiento y empleo también es incierto. La Dirección de Presupuestos ha proyectado un crecimiento promedio de 3% para 2028-2030, incorporando supuestos optimistas sobre los efectos de la reforma en inversión y producto. Para 2027 se ha estimado un crecimiento más alto, cercano a 3,7%, pero parte importante de esa cifra podría explicarse por una base de comparación baja en el primer semestre de 2026 y también en meses posteriores por el accidente en la mina El Teniente. Por de pronto, las expectativas de mercado sugieren para 2026 un magro crecimiento de 1,5%. Sobre ese valor, el resultado de 2027 lucirá como un espejismo de crecimiento.
El propio ministro Quiroz reconoció en el Congreso que no existía seguridad de que las medidas de la megarreforma generaran nuevos empleos. Esa frase debiera ordenar el debate. Si el empleo es el objetivo, existen instrumentos más directos, focalizados y evaluables: subsidios a nuevas contrataciones, apoyo a mipymes, capacitación pertinente, intermediación laboral moderna y políticas sectoriales de productividad. Escoger una rebaja tributaria amplia al capital como vía principal es caro, indirecto y políticamente revelador.
Medidas que no tienen relación directa con la inversión
También hay medidas que no pueden defenderse como proinversión. La reintegración tributaria, la invariabilidad amplia y las exenciones de contribuciones operan sobre el núcleo redistributivo del sistema.
La plena integración tributaria afecta negativamente la recaudación, la progresividad fiscal y abre espacio a mayor elusión. No es trivial el hecho que 30 de las 37 economías OCDE tengan un sistema desintegrado. Con un sistema de plena integración, como el que se aprobó, se requeriría reforzar los controles anti-elusión sobre las empresas para evitar que gastos personales se asignen a la empresa (¿boleta o factura?) y sobre las sociedades de inversión. Sin mayor flexibilidad en el secreto bancario esto no será posible y se transformará en una fuente adicional de elusión, empeorando el saldo fiscal e incrementando la desigualdad.
Inversionistas sofisticados entienden que pretender invariabilidad tributaria por 25 años en un país democrático, con sólidas instituciones, con el primer lugar en innovación y competitividad en la región y amarrando a seis gobiernos, es una barbaridad como política pública que deberá ser modificada, en cuanto cambie la relación de fuerzas en el parlamento.
La exención del pago de contribuciones es especialmente elocuente: no aumenta por sí misma la inversión productiva y, en cambio, reduce obligaciones fiscales asociadas a la tenencia de patrimonio. Bajo el lenguaje de la eficiencia, se instala una transferencia patrimonial hacia quienes poseen más activos.
La modalidad de compensación a los municipios no resuelve el problema de fondo pues reproduce las desigualdades. Las contribuciones financian servicios locales esenciales: luminarias, señalización, mantención de calles, retiro de basura y otras prestaciones cotidianas que sostienen la calidad de vida en los territorios. Si se debilita esa fuente de ingresos, en las comunas más vulnerables el costo se expresará en servicios municipales deteriorados.
El ajuste termina recayendo en el gasto público
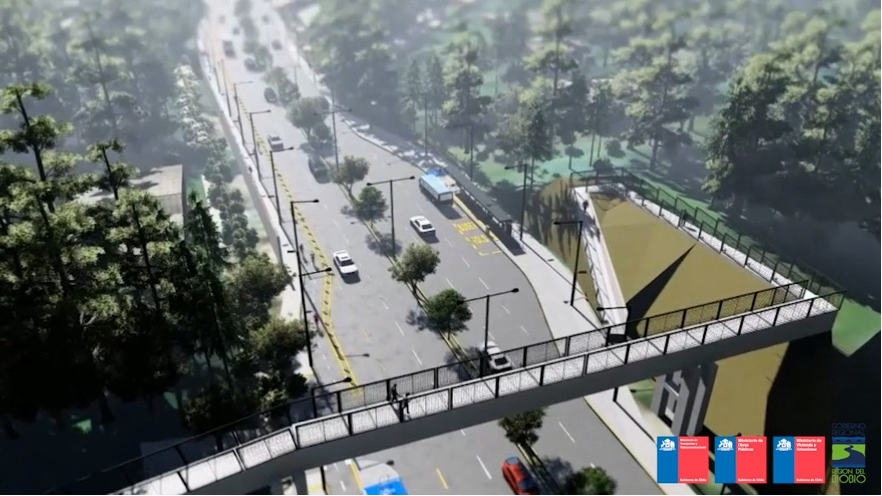
Cuando se reducen ingresos permanentes sin compensaciones suficientes, la presión termina sobre el gasto público. Ya hay señales: recortes transversales en ministerios, afectación de servicios de salud, caída de la inversión pública y suspensión de proyectos relevantes, como el corredor de transporte público en Concepción, estimado en US$ 400 millones y asociado a cerca de 15 mil empleos según la Cámara Chilena de la Construcción, suspensión que hubo de retirarse, tras alegatos de parlamentarios oficialistas pero que da cuenta del estilo Quiroz. La paradoja es brutal: se promete crecimiento mediante alivios tributarios al capital, mientras se reduce el gasto social y se frenan inversiones públicas con impacto directo en actividad, empleo y bienestar territorial.
Despreocupación por la solidez fiscal
El ministro Quiroz se refiere mucho a la seriedad fiscal pero su concepción de seriedad se limita a reducir gastos y más aún ahora que su megarreforma está reduciendo los ingresos públicos. Ente las 13 medidas tributarias del paquete Quiroz no se incluye ninguna orientada a mejorar sustantivamente la recaudación y combatir la evasión y la elusión, En ellas se inscriben, por ejemplo, flexibilizar el secreto bancario, el fortalecimiento de aduanas, el registro de beneficiarios finales, la interoperabilidad para la trazabilidad de los flujos financieros, especialmente en el seguimiento de grandes contribuyentes, cerrando la elusión sofisticada de altos ingresos, la aplicación más ágil de las Normas Generales Antielusión y el seguimiento de los precios de transferencia, entre otros.
Había alternativas para negociar una reforma mejor
La crítica a esta reforma no es una defensa del inmovilismo. Chile necesita crecer, invertir y crear empleo formal. También es necesario ir moderando el déficit fiscal y evitar que la deuda pública como porcentaje del producto siga escalando. Había espacio para negociar una rebaja del IDPC debidamente compensada, introduciendo mecanismos anti-evasión y anti-eulusión, alivios focalizados de contribuciones para casos justificados, subsidios al empleo en nuevas contrataciones y mipymes, sala cuna universal, una agencia nacional de empleo y medidas específicas para inversión y exportaciones. Esa agenda de crecimiento es lo que propuso la Red de Centros Progresistas a inicios de mayo.
Crecer no es celebrar un Imacec positivo ni apostar a un año excepcional. Crecer de verdad supone sostener durante siete a diez años una expansión robusta, con productividad, inversión pública y privada, empleo formal, innovación, exportaciones y cohesión social. Eso exige capacidades estatales, financiamiento estable y reglas tributarias que combinen competitividad con justicia.
La megarreforma falla en estos temas. Entrega beneficios ciertos y concentrados hoy a cambio de beneficios económicos inciertos mañana. Reduce la recaudación, limita la flexibilidad futura del Estado y desplaza el costo hacia el gasto público, los municipios de menores ingresos y las generaciones siguientes. Técnicamente, es una apuesta fiscalmente riesgosa y socialmente regresiva. Políticamente, es una señal inequívoca: se protegen rentas del capital antes que capacidades públicas. Un país que necesita crecer no puede confundir desarrollo con privilegios. Una reforma tributaria que concentra beneficios arriba y socializa los riesgos abajo no es modernización: es regresión fiscal con buen marketing. Una propuesta de crecimiento que no pone el foco en innovación, productividad, mejoría en la calidad del recurso humano y en la diversificación y complejidad tecnológica del tejido productivo y la cesta exportadora no es más que un mal chiste. Además, es un chiste fome.
